Tentas atualizar o Claude ou pagar pelo acesso à API, e o pagamento falhado do Claude aparece logo após o checkout. Por vezes o cartão está bem, mas ainda assim recebes uma mensagem de recusa do Claude, um aviso de recusa do cartão Claude, ou um erro vago de faturação sem um passo seguinte claro.
A parte irritante é que o problema muitas vezes não é o seu saldo. Um pagamento falhado pode resultar do 3D Secure, uma verificação de fraude bancária, uma incompatibilidade no endereço de faturação, uma regra de cartão pré-pago ou uma sessão de navegador estagnada. Se errar, pode bloquear-se a recusas repetidas.
O que realmente ajuda é verificar a falha pela ordem correta. Começa pelo tipo de erro que viste, depois confirma se o problema veio do emissor do cartão, do formulário de pagamento ou da sessão do navegador que tratou do pagamento. Isso poupa tempo e elimina tentativas aleatórias que desencadeiam mais verificações de fraude. Se o 3D Secure não abriu, abriu e congelou, ou não te enviou de volta para a mesma página de pagamento, isso aponta para uma solução diferente de um recuso rígido do cartão pelo banco.
Começa por comparar o erro que viste com o ponto de falha. Isso torna a próxima correção muito mais fácil.
O que deve verificar primeiro quando o pagamento do Claude falha?
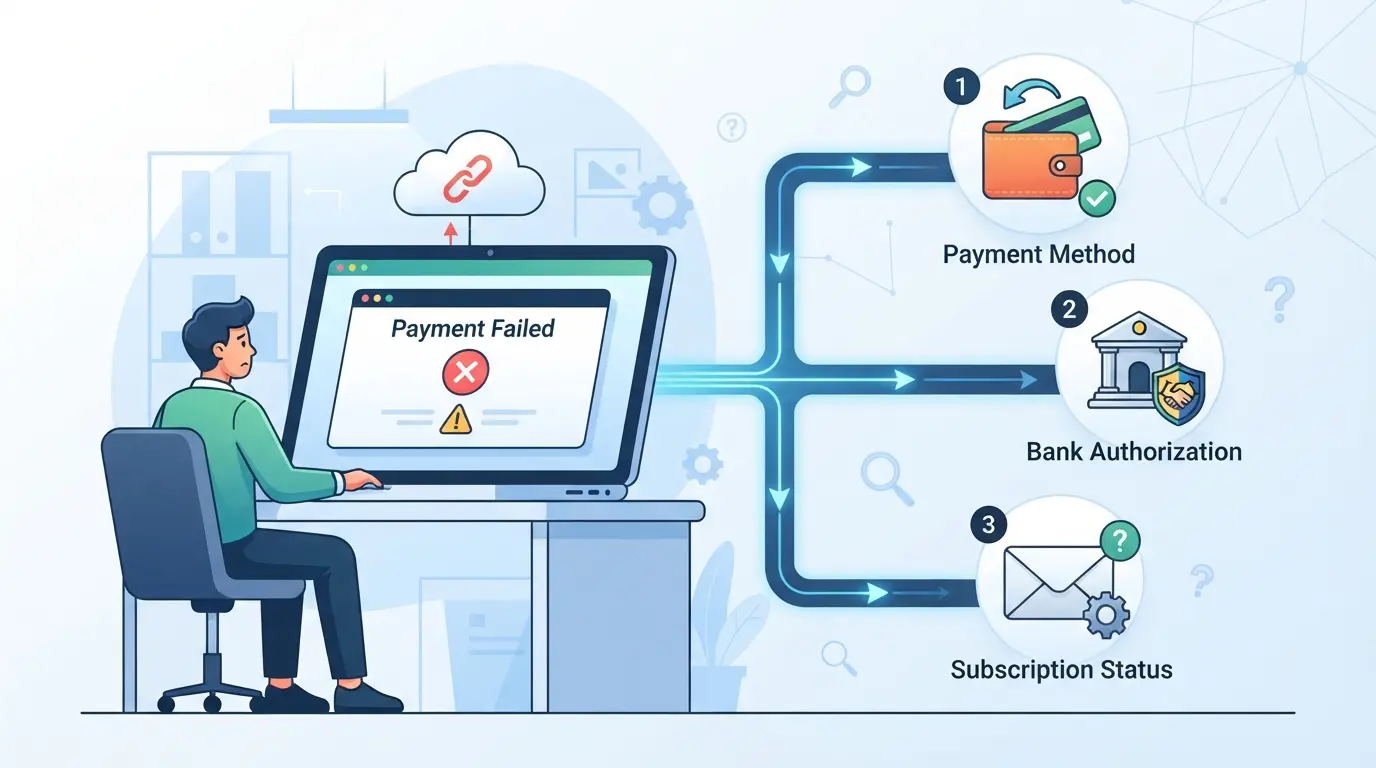
Começa pelo ponto exato de falha, não por uma tentativa aleatória. Se ordenares o erro em recusa, verificação ou detalhes de faturação no primeiro minuto, normalmente consegues restringir a causa rapidamente.
Comece com a mensagem de erro exata antes de mudar qualquer coisa
Leia a mensagem palavra por palavra e compare-a ao ponto de falha. "Cartão recusado" normalmente aponta para o emissor ou tipo de cartão. "Verificação falhada" ou um pop-up bancário preso aponta para 3D Secure. Erros de "endereço de faturação" ou "código postal" geralmente significam que o perfil de pagamento não corresponde ao que o seu banco tem registado. Não edite três coisas ao mesmo tempo. Se mudar o cartão, o endereço e a sessão do navegador em conjunto, perde a pista que lhe diz o que realmente avariou.
Confirme os cinco princípios básicos que causam a maioria das tentativas falhadas
- Insira manualmente o número do cartão, a data de validade e o CVC. O preenchimento automático muitas vezes mantém um CVC antigo ou errado.
- Verifique o nome e o endereço de faturação com o seu extrato bancário, incluindo número do apartamento, código postal e espaçamento se o seu banco for rigoroso.
- Confirma que o cartão está ativo, tem saldo suficiente para a cobrança total e suporta pagamentos internacionais online se a faturação Claude passar por uma configuração de comerciante estrangeiro.
Evite tentativas repetidas antes de saber a causa
Duas ou três tentativas rápidas podem fazer um simples problema de pagamento parecer fraude ao seu banco.
- Pára após uma tentativa falhada se viste a mesma queda duas vezes em menos de 10 minutos.
- Espere entre 15 a 30 minutos antes de tentar novamente se a aplicação do banco mostrar uma autorização bloqueada ou pendente.
- Se a aplicação do banco não mostrar qualquer tentativa, afasta-te da resolução de problemas do emissor e verifica a sessão do navegador ou o fluxo de verificação a seguir.
Essa divisão importa, porque um cartão válido pode ainda falhar nas regras do emissor, mesmo quando todos os detalhes do formulário estão corretos.
Porque é que o Claude continua a recusar um cartão válido?
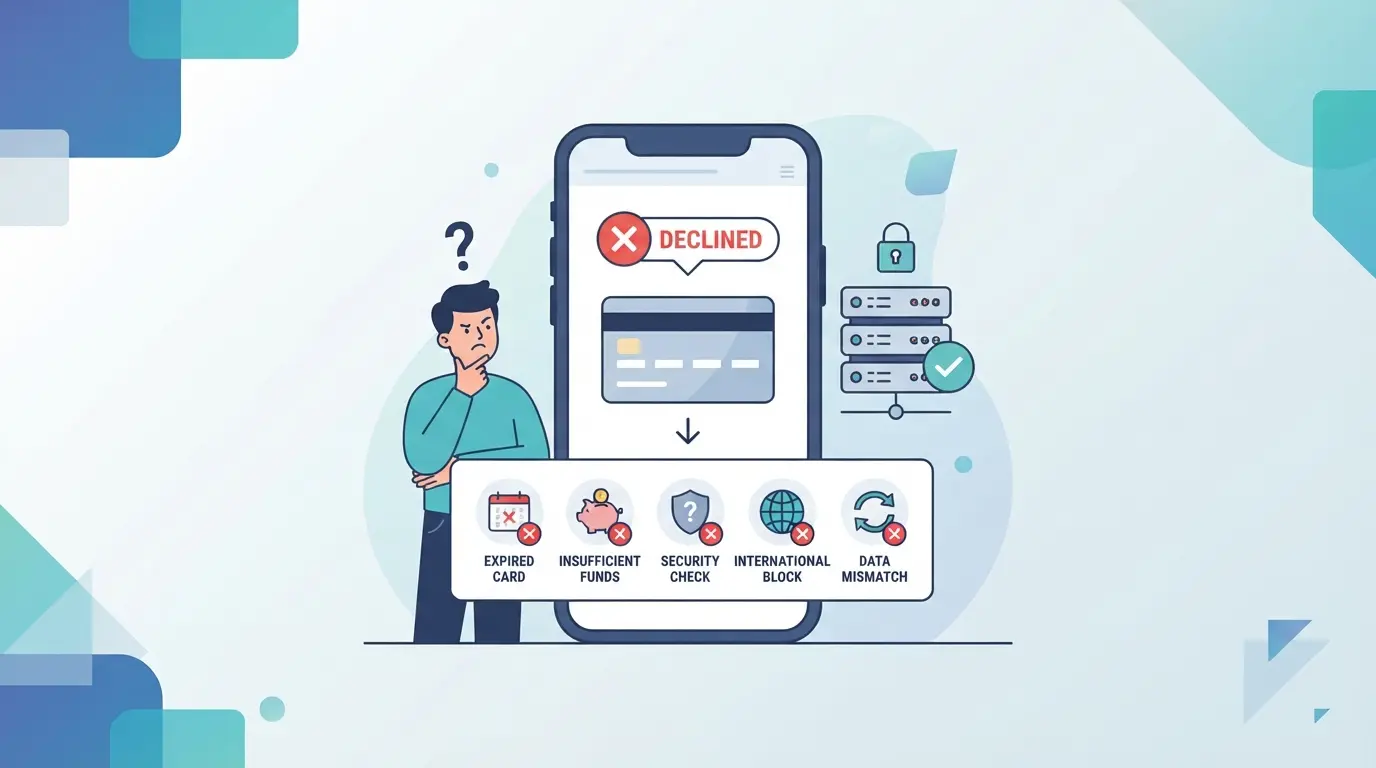
Se as verificações rápidas pareceram corretas, o cartão em si pode não ser o verdadeiro problema. Um cartão válido pode falhar se os detalhes do checkout não corresponderem ao que o emissor espera, se a região do cartão não corresponder à configuração do comerciante, ou se a verificação bancária falhar antes do fim da cobrança.
A incompatibilidade do endereço de faturação é mais comum do que a maioria das pessoas pensa
Um cartão pode funcionar numa loja e falhar aqui se o endereço de faturação não corresponder ao endereço registado no seu banco. Mesmo pequenas incompatibilidades, como o número antigo de um apartamento, o código postal ou o formato do nome do titular do cartão, podem impedir a autorização antes de o dinheiro realmente ser movido.
O seu país de faturação ou região do cartão pode não cumprir as regras de processamento
É aqui que os utilizadores frequentemente ficam bloqueados. O cartão está ativo, tem fundos e passa noutras caixas, por isso assumem que o pagamento recusado com Claude significa um erro aleatório. Mais frequentemente, o processador verifica se o país do cartão, país de faturação e região da conta correspondem suficientemente bem para a transação. Se a sua conta indicar um país, mas o seu cartão foi emitido noutro, o pagamento pode falhar antes de ver uma cobrança concluída. Um exemplo comum é um viajante a usar um cartão do país de origem ao introduzir um endereço local temporário. Isso pode parecer normal para si, mas inconsistente para o emissor ou processador de pagamentos.
A aprovação do 3D Secure ou do emissor pode estar a falhar em segundo plano
Por vezes o banco diz que não, mesmo que o cartão seja válido. Por exemplo: submete o pagamento, o banco abre uma verificação, aprova, e depois a página volta ao checkout sem subscrição. Isso normalmente indica aprovação do emissor ou 3D Secure a falhar a meio do fluxo, não um cartão avariado.
Alguns métodos de pagamento são aceites de forma menos fiável do que os cartões de crédito tradicionais
Se estiver a usar algo que não seja um cartão de crédito padrão, verifique isto antes de tentar novamente:
- Os cartões pré-pagos frequentemente falham nas verificações de comerciantes ou emissores.
- Alguns cartões de débito passam pequenas compras, mas falham na faturação por subscrição.
- Certos cartões virtuais são bloqueados se as cobranças recorrentes forem restringidas.
O próximo passo a verificar são os dados de morada e região que introduziu, porque é aí que estes declínios frequentemente começam.
Como corrigir as incompatibilidades no endereço de faturação e na região do Claude?
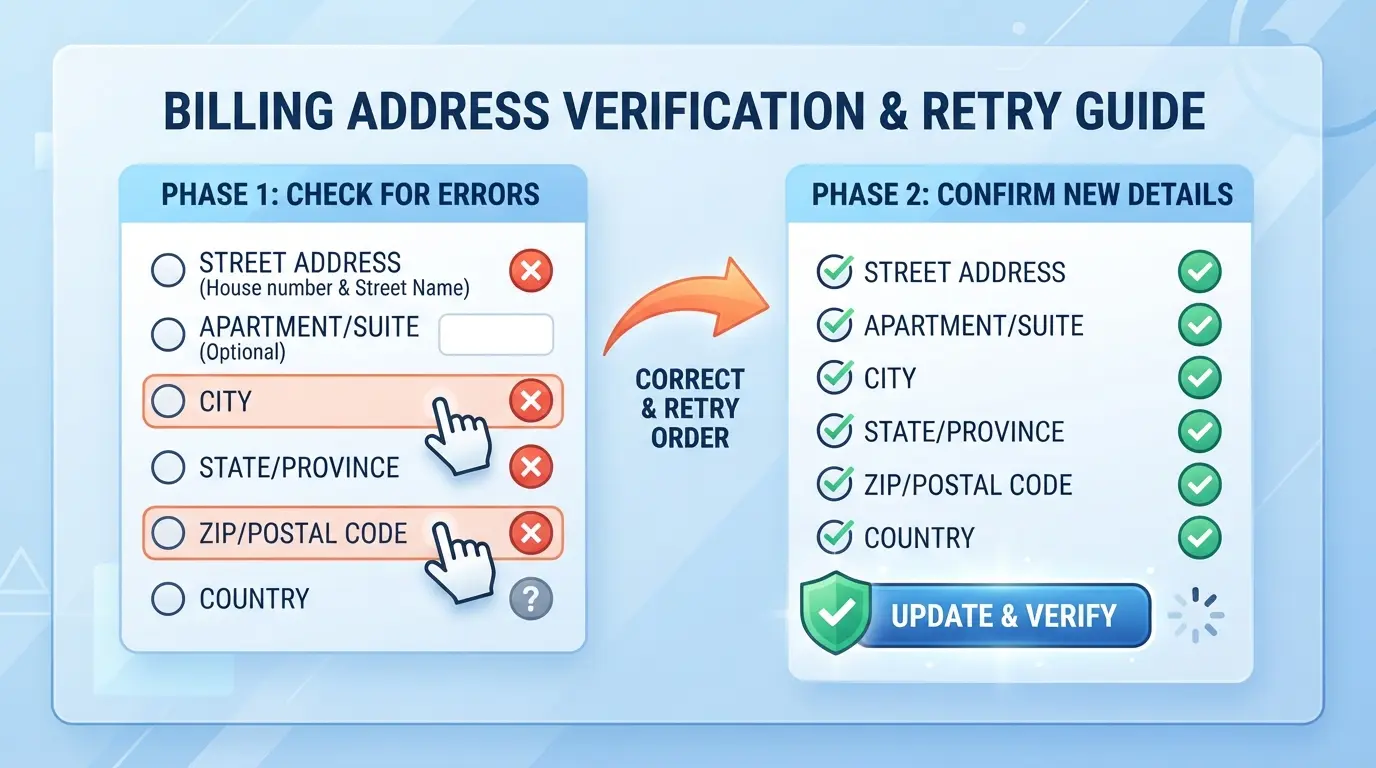
Se o cartão em si estiver bem, os dados de faturação são o próximo passo a corrigir. Erros de endereço e região muitas vezes vêm de pequenas incompatibilidades, não de erros graves. Não adivinhe o formato do endereço. Use exatamente o registo de faturação que o seu banco tem para esse cartão.
Compare o endereço de faturação com o seu extrato bancário exatamente
- Abra a aplicação do seu banco ou portal do cartão e copie o endereço de faturação associado a esse cartão. Use esse registo, não a sua localização atual ou endereço de envio.
- Introduza o código postal exatamente como está armazenado. Um espaço em falta, um formato ZIP+4 errado ou um código postal antigo podem desencadear um erro de faturação Claude.
- Verifique novamente os detalhes da rua linha a linha. Se o seu banco tiver "Apt 5B", não mude para "#5B" a menos que seja assim que o banco o mostra.
- Se o formulário continuar a falhar, ligue para o emissor e pergunte qual a morada que o sistema de verificação do cartão devolve. Essa é a versão que o cheque de pagamento normalmente vê.
Certifique-se de que o país do cartão e o país de faturação estão alinhados
- Verifique o país emissor do cartão na sua aplicação bancária ou ligando para o número do cartão. O país que importa é onde o cartão foi emitido, não onde está atualmente.
- Compare esse país com o país de faturação que selecionou no checkout. Se isso for diferente, tente novamente com o país do emissor e o endereço de faturação correspondente.
- Se a sua conta Claude for criada enquanto está numa região mas o seu cartão for emitido noutra, pare e confirme que país o formulário de pagamento espera. Configurações de regiões mistas frequentemente causam um pagamento Claude recusado, mesmo quando o cartão funciona noutro local.
- Se o seu banco confirmar que o cartão é doméstico mas o checkout continuar a ler como estrangeiro, não volte a tentar. Avance para o próximo ponto de falha.
Volte a introduzir os dados de pagamento do zero após corrigir a correspondência
- Limpa o formulário de pagamento guardado e escreve tudo novamente. O preenchimento automático do navegador muitas vezes coloca o código postal antigo ou país de volta sem mostrar claramente.
- Usa apenas uma tentativa limpa. Várias tentativas rápidas podem parecer testes de fraude e acumular mais uma recusa em cima da correspondência original.
- Espere entre 15 a 30 minutos se já falhou várias vezes, depois tente novamente na mesma sessão do navegador.
- Se os dados corrigidos ainda te devolverem a um prompt ou ciclo de autenticação, o problema pode ser 3D Secure e não o endereço em si.
O que deve fazer se a verificação Claude 3D Secure falhar?
Se a página de pagamento se repetir, a janela de aprovação bancária ficar em branco, ou se regressar ao checkout depois de aprovar a cobrança, o problema é frequentemente 3D Secure, não os dados do cartão. Corriga o cheque bancário antes de tentar novamente, ou a mesma falha pode repetir-se.
Reconheça os sinais de que o problema é 3D Secure, não a placa em si
- Observa o ponto exato de falha. Se o formulário do cartão for submetido, depois um pop-up fechar, congelar ou nunca carregar, provavelmente o cheque bancário falhou.
- Verifique a sua aplicação bancária ou o histórico de SMS. Se recebeu um pedido de aprovação mas a subscrição não terminou, é provável que a autenticação tenha expirado ou não tenha regressado à mesma sessão de checkout.
- Procure uma acusação pendente. Uma autorização temporária pode aparecer mesmo quando o plano não é ativado. Isso aponta para um fluxo de verificação incompleto, não para uma aprovação limpa.
Complete o fluxo de aprovação bancária sem bloquear a janela de verificação
- Desligue o bloqueio de pop-ups na página de checkout e tente novamente uma vez. Se não aparecer janela bancária, o navegador bloqueou-a antes do desafio começar.
- Mantenha o separador de pagamento aberto enquanto aprova no ecrã da aplicação ou código bancário. Se atualizar, abrir um novo separador ou voltar, a sessão pode expirar.
- Termine o desafio rapidamente. Se a aprovação for bem-sucedida mas acabar no mesmo formulário de pagamento, comece um checkout novo em vez de submeter novamente o antigo.
Se o 3D Secure continuar a falhar, pergunte ao seu banco sobre a aprovação de subscrições internacionais online
- Pergunte ao suporte do seu banco se o cartão pode aprovar o 3D Secure para subscrições internacionais online e cobranças recorrentes.
- Diz-lhes o que viste: página de desafio em branco, aprovação da aplicação concluída ou regressar ao checkout sem ativação. Isso dá-lhes algo real para verificar.
- Se o banco confirmar restrições, troque de cartão em vez de forçar mais tentativas. De seguida, coloque estas verificações na ordem correta de resolução de problemas.
Qual é a melhor ordem para resolver erros de falha de pagamento do Claude?
Após uma edição do 3D Secure, o passo seguinte é simples: verificar os pontos fáceis de falha uma vez, tentar novamente uma vez e depois escalar com o contexto exato do erro. Não continue a submeter o mesmo cartão. Tentativas repetidas podem desencadear mais verificações de fraude do emissor.
Passo 1: Verifique os dados de pagamento, o saldo e o estado do cartão
- Volte a introduzir o número do cartão, validade, CVC e nome do titular exatamente conforme indicado no cartão. Um dígito errado normalmente devolve um recuso instantâneo.
- Verifique os fundos disponíveis e o estado do cartão na sua aplicação bancária. Confirme também que os pagamentos online e internacionais estão ativados.
- Se a aplicação do banco mostrar uma tentativa recusada, o problema provavelmente é do lado do emissor, não do formulário de checkout.
Passo 2: Verificar o alinhamento do endereço de faturação e da região
- Remova o preenchimento automático e escreva manualmente o endereço de faturação. Os dados guardados do código postal ou postal muitas vezes ficam errados.
- Certifica-te de que o país e a região de faturação correspondem ao extrato do cartão. Se não corresponderem, corrige isso antes de outra tentativa.
- Se mudaste o endereço e continuares a receber o mesmo erro, segue em frente.
Passo 3: Tenta novamente uma vez e completa qualquer prompt de Segurança 3D
- Usa uma tentativa limpa na mesma sessão.
- Fique atento a um ecrã de aprovação bancária, push de aplicação ou código SMS.
- Se não aparecer nada e a página voltar a tentar, pare de tentar novamente.
Passo 4: Contacte o seu banco ou emissor do cartão com o contexto exato da recusa
- Dê o carimbo temporal, o montante e o nome do comerciante.
- Pergunte se a transação foi bloqueada como pagamento recorrente ou online.
Passo 5: Contacte o suporte da Claude se a cobrança foi concluída mas o acesso não foi atualizado
- Envie o recibo, o carimbo de data da cobrança e o email da conta.
- Isto também é importante para equipas que precisam de acesso pago estável entre fluxos de trabalho partilhados.
Se o seu problema de faturação com o Claude estiver resolvido, onde se encaixa o DICloak para o acesso partilhado a ferramentas pagas?
Se a sua equipa resolveu o bloco de pagamento e agora partilha um login pago por IA, a solução prática é manter um perfil de navegador consistente e limitar quem pode ver palavras-passe ou páginas de conta. Para equipas que usam DICloak, isso significa partilhar um perfil de navegador preparado em vez de passar credenciais. O âmbito limita-se ao acesso ao perfil do navegador; não altera a faturação do Claude, aprovação de subscrição ou regras da plataforma.
Use um perfil de navegador partilhado com a mesma impressão digital configurada e rota proxy fornecida pelo utilizador
Um bom exemplo é uma pequena equipa de operações com um espaço de trabalho pago para IA: um administrador prepara um perfil de navegador para essa conta, define as opções de impressão digital, adiciona uma rota proxy fornecida pelo utilizador e partilha esse mesmo perfil com membros aprovados. Todos precisam de abrir o mesmo perfil partilhado e rota de proxy se a equipa quiser uma configuração estável; perfis separados podem comportar-se de forma diferente, e nenhuma ferramenta de navegador pode decidir como um serviço de terceiros lê cada sessão.
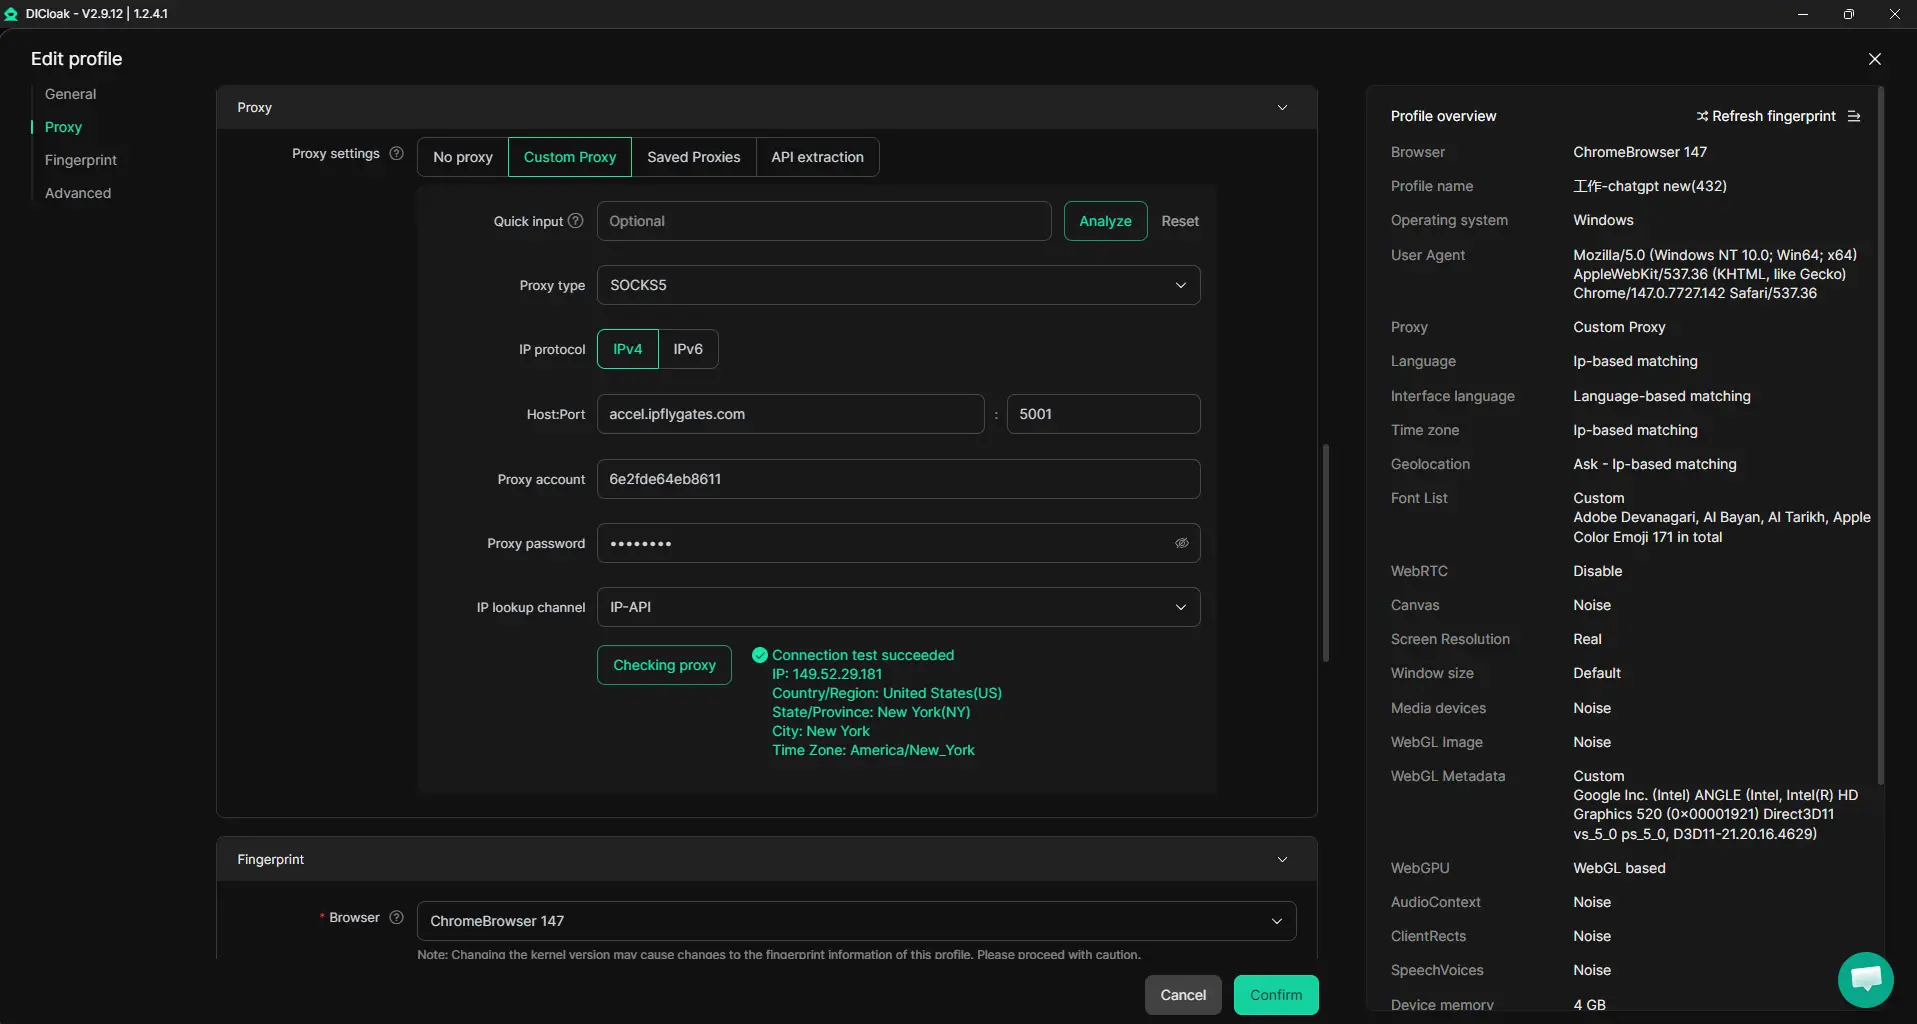
Controlos de Acesso ao Perfis do Navegador para Fluxos de Trabalho de Contas Partilhadas
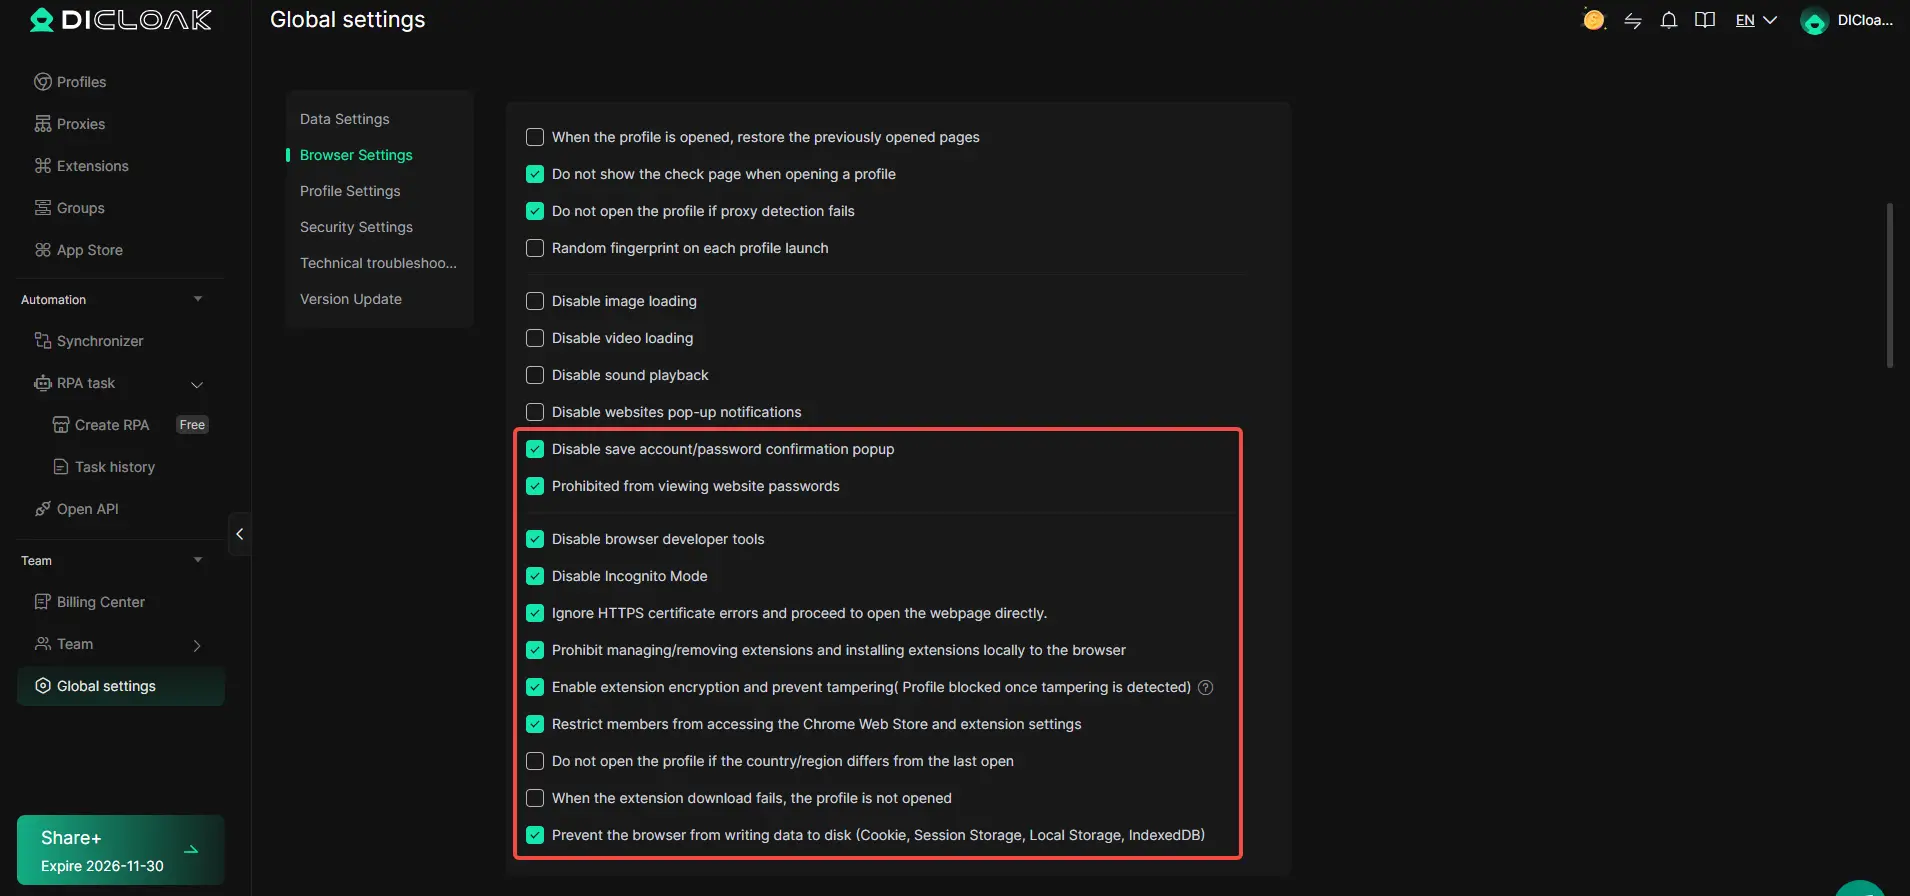
A parte difícil é não abrir a conta. É impedir que o acesso rotineiro se transforme em exposição de palavras-passe ou cookies. Um administrador pode usar as definições de segurança do DICloak para restringir a visualização de palavras-passe guardadas onde for permitido, limitar ferramentas de programador ou alterações de extensão, e bloquear páginas sensíveis de gestão de contas antes de partilhar o perfil. Isto mantém o fluxo de trabalho mais coeso em torno do perfil do navegador, embora não proteja a própria plataforma SaaS.
Dar a cada colega apenas o acesso ao perfil e as ações de que realmente precisam
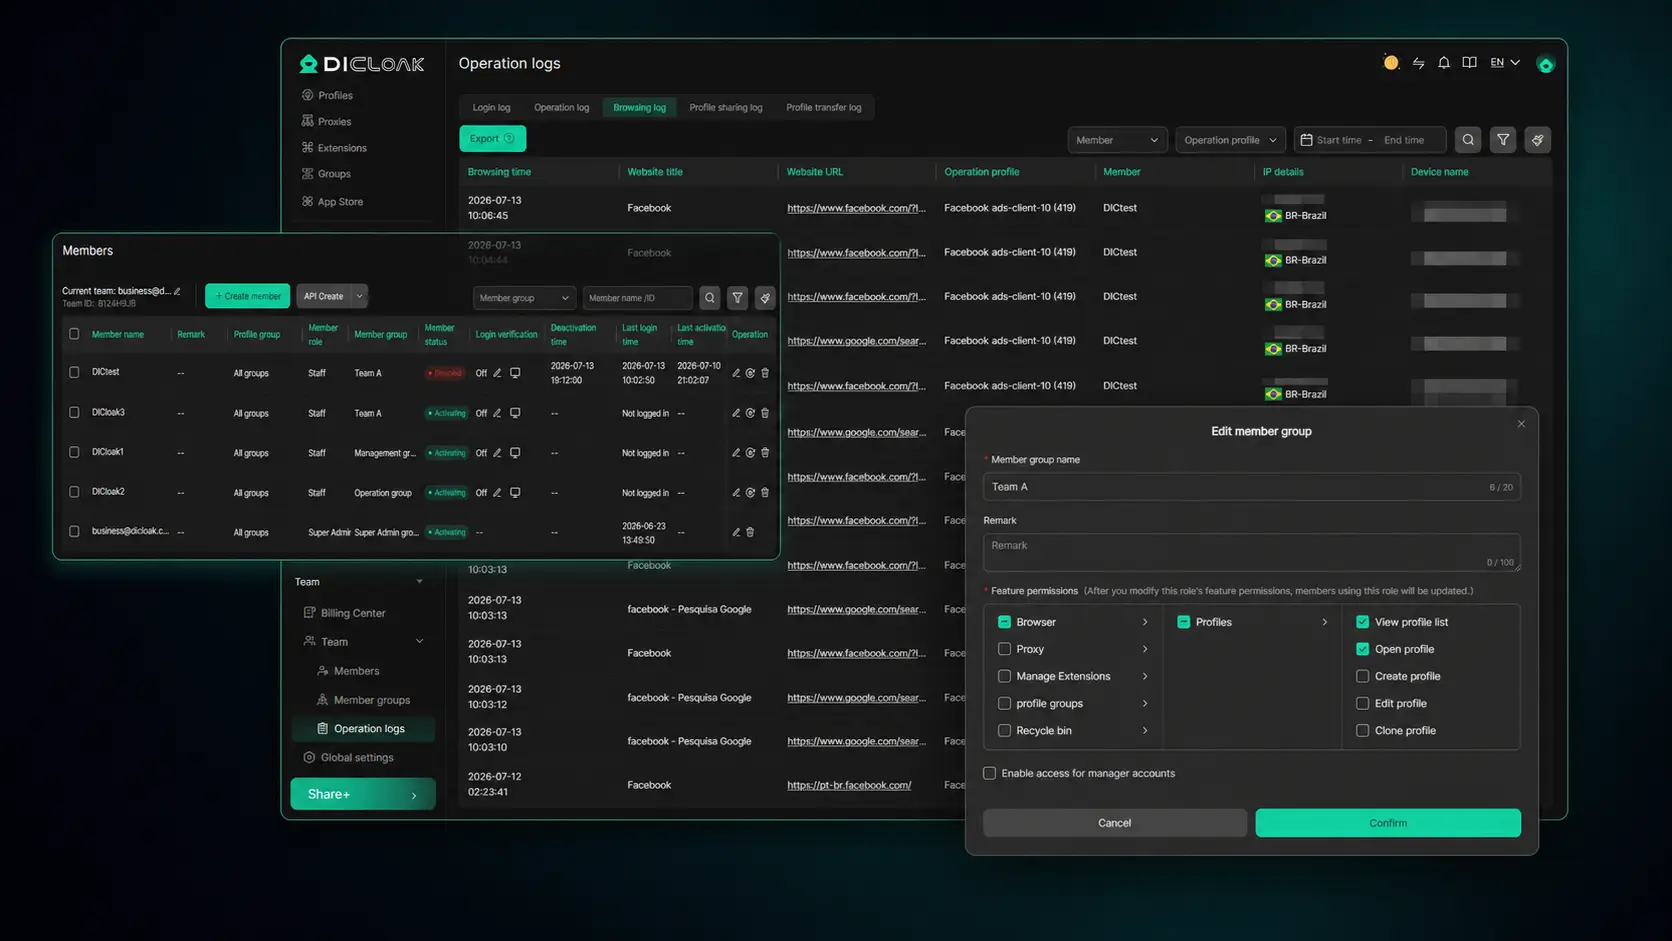
Se um colega só precisar de abrir a ferramenta paga e executar prompts, não deve também ver todos os grupos de perfis ou controlos de administrador. Um administrador pode criar grupos de membros, atribuir apenas os grupos de perfil necessários e esconder campos da lista de perfis para membros regulares. Isso mantém o acesso mais restrito dentro do DICloak, não dentro do próprio Claude.
Se o acesso for partilhado e uma cobrança ainda for publicada sem ativação, a próxima verificação é se a faturação teve sucesso mas o estado da subscrição não foi atualizado.
Porque é que o Claude cobrou o teu cartão mas não ativou a subscrição?
Se o seu cartão mostrar uma cobrança mas o plano não ativou, não tente novamente ainda. Em muitos casos de falha no pagamento da Claude, o cartão tem apenas uma retenção temporária, ou o pagamento foi liquidado enquanto a atualização da conta atrasou.
Saber a diferença entre uma autorização pendente e uma cobrança concluída
Uma autorização pendente pode parecer uma cobrança real na sua aplicação bancária, mas pode desaparecer em algumas horas ou dias se o pagamento não for totalmente liquidado. Verifique se a linha diz pendente, autorizado ou publicado antes de assumir que o dinheiro foi retirado.
Verifique a sua página de faturação Claude e o email da conta antes de tentar novamente
Tentar demasiado depressa pode criar bloqueios duplicados.
- O que pode correr mal: submetes o pagamento novamente, o banco vê tentativas repetidas e acabas com duas cobranças pendentes mas sem alteração de plano.
- A decisão mais segura: verifique a página de faturação, atualize após alguns minutos e procure um recibo ou email de confirmação associado à mesma conta.
Contacta o suporte com prova se o pagamento foi liquidado mas o acesso nunca mudou
Se a transação aparecer como registada ou liquidada e o seu acesso ainda parecer livre, contacte o suporte com a data de cobrança, os últimos 4 dígitos do cartão, o montante, a captura de ecrã do recibo e o email da conta. Se o suporte não conseguir corresponder rapidamente o pagamento, pare de tentar novamente e mude para outro método de pagamento na próxima etapa.
Quando deves parar de tentar e usar outro cartão ou contactar o suporte?
Se o mesmo caminho de checkout falhar 2-3 vezes, pare. Depois do caso de cobrança pendente acima, mais tentativas normalmente adicionam ruído, não respostas.
Use um cartão diferente quando o emissor continuar a recusar a transação
| O que vês |
Melhor próximo passo |
Porquê |
| Recusa instantânea, mesmo cartão, mesmo resultado |
Experimenta uma carta diferente |
O emissor provavelmente está a bloquear este tipo de comerciante ou cartão |
| Uma carta falha, outra funciona |
Fique com o cartão de trabalho |
Isso aponta para um problema ao nível do cartão, não para a tua conta Claude |
| Falhas em cartões pré-pagos ou virtuais |
Mude para um cartão padrão de débito ou crédito |
Alguns cartões não passam por verificações recorrentes de faturação |
Pare de testar a mesma placa depois de recusas repetidas do emissor.
Contacta o teu banco quando o cartão deve funcionar, mas a autenticação falha continuamente
Ligue para o banco se o cartão funcionar noutro local mas o pagamento Claude foi recusado durante a verificação. Pergunte sobre subscrições online, aprovação transfronteiriça, 3D Secure e qualquer código de motivo de recusa.
Contacte o suporte da Claude quando o estado do pagamento e o estado da conta não coincidirem
Contacta o suporte da Claude se a cobrança foi liquidada mas o acesso não mudou, ou se o estado da renovação estiver errado. Envia a data da cobrança, o montante, os últimos 4 dígitos e o email da conta para fazer a troca.
Perguntas Frequentes Sobre o Pagamento à Claude Falhado
O falhamento do pagamento Claude significa sempre que o meu cartão não é suportado?
Não. Uma mensagem de falha de pagamento Claude nem sempre significa que o tipo de cartão não é suportado. Causas comuns incluem uma incompatibilidade de endereço de faturação, um bloqueio de fraude do emissor, um cheque 3D Secure falhado, ou regras de país e região. Mesmo cartões válidos Visa ou Mastercard podem ser recusados se um destes cheques falhar.
Quanto tempo devo esperar antes de tentar novamente após um erro falhado de pagamento com Claude?
Tente novamente apenas depois de corrigir a causa provável, como atualizar o seu código postal de faturação ou aprovar o pedido de segurança do banco. Depois espere alguns minutos antes de tentar novamente. Evite tentativas rápidas e repetidas. Várias tentativas rápidas podem parecer arriscadas para o seu banco e podem desencadear mais recusas ou um bloqueio temporário.
Uma renovação Claude pode falhar mesmo que o primeiro pagamento tenha funcionado?
Sim. Uma renovação pode falhar mesmo quando a primeira cobrança foi processada. O cartão pode ter expirado, os fundos disponíveis podem ser mais baixos, ou o seu banco pode agora exigir uma nova etapa de verificação. As regras do emissor também mudam com o tempo, por isso um cartão que funcionava no mês passado pode ainda ter um erro de faturação Claude hoje.
O Claude aceita PayPal para pagamentos por subscrição?
Os métodos de pagamento podem mudar, por isso não assumas que o PayPal está sempre disponível para subscrições. Consulta a página de faturação ou checkout em tempo real para veres as opções atuais na tua conta e região. Se o PayPal não aparecer lá, usa um dos métodos listados em vez de confiar em capturas de ecrã ou publicações do fórum antigas.
Problemas no navegador ou dispositivo podem causar uma mensagem de falha de pagamento Claude?
Sim, por vezes o problema é local no seu navegador ou dispositivo. Pop-ups bloqueados podem impedir a abertura da janela 3D Secure. O preenchimento automático obsoleto pode submeter uma morada antiga ou uma data de expiração do cartão. Uma sessão quebrada também pode interromper o checkout. Tente um separador novo, outro navegador ou um dispositivo móvel.
Se o pagamento ainda não for processado após verificares os dados do teu cartão, morada de faturação e restrições bancárias, o passo seguinte é contactar o teu fornecedor de pagamentos e depois contactar o suporte da Claude com quaisquer mensagens de erro ou capturas de ecrã. Agir por essa ordem ajuda-te a confirmar rapidamente se o problema é do lado do banco ou do lado da plataforma, para que possas resolvê-lo sem perder mais tempo. Experimenta o DICloak Grátis
 Ferramentas Gratuitas
 Cookie Plugin
 Gerador de UA
 Gerador de Endereço MAC
 Gerador de Endereço IP
 Lista de Endereços IP
 Gerador de Código 2FA
 Relógio Mundial
 Verificação de Anonimato
 WebRTC Leak Test
 Gerador de UUID
 Verificador de Proxy
 Verificador de Anúncios FB
 Coleta Web com IA
 Ferramentas SMM Grátis
 Verificador de Shadowban do Twitter
 Verificador de Nomes do Instagram
 Gerador UTM
 Gerador de nomes de usuário
 Gerador de hashtags com IA
 Gerador de títulos para LinkedIn
 Redimensionador de imagens sociais