Du versuchst, Claude zu aktualisieren oder für API-Zugriff zu bezahlen, und die Claude Payment fehlschlägt direkt nach dem Checkout erscheint. Manchmal ist die Karte in Ordnung, aber du bekommst trotzdem eine Claude-Zahlung abgelehnt, eine Claude-Karte abgelehnt oder einen vagen Abrechnungsfehler ohne klaren nächsten Schritt.
Das Ärgerliche ist, dass das Problem oft nicht Ihr Guthaben ist. Eine fehlgeschlagene Zahlung kann durch 3D Secure, einen Bankbetrugsscheck, eine Diskrepanz der Rechnungsadresse, eine Prepaid-Kartenregel oder eine veraltete Browsersitzung entstehen. Wenn Sie falsch raten, können Sie sich in wiederholte Ablehnungen festlegen.
Was wirklich hilft, ist, den Fehler in der richtigen Reihenfolge zu überprüfen. Fang mit dem Fehlertyp an, den du gesehen hast, und bestätige dann, ob das Problem vom Kartenaussteller, vom Zahlungsformular oder der Browsersitzung stammt, die die Kasse bearbeitet hat. Das spart Zeit und schließt zufällige Wiederholungen aus, die weitere Betrugschecks auslösen. Wenn 3D Secure nicht geöffnet, geöffnet und eingefroren ist oder dich zurück zur gleichen Zahlungsseite geschickt hat, deutet das auf eine andere Lösung hin als eine harte Kartenablehnung der Bank.
Fang damit an, den von dir gesehenen Fehler mit dem Fehlerpunkt abzugleichen. Das macht die nächste Lösung viel einfacher.
Was sollten Sie zuerst überprüfen, wenn die Claude-Zahlung fehlschlägt?
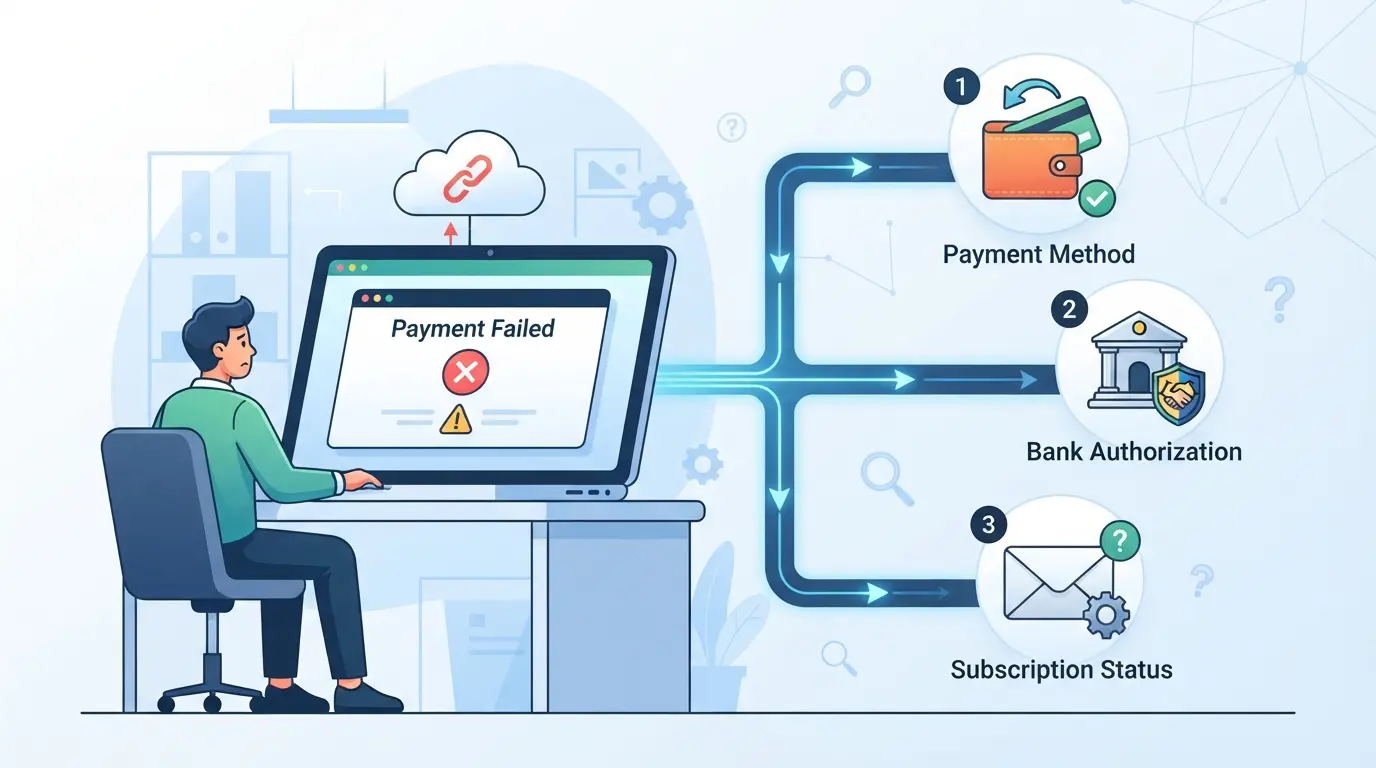
Fang mit dem genauen Fehlerpunkt an, nicht mit einem zufälligen erneuten Versuch. Wenn du den Fehler in der ersten Minute in Ablehnung, Verifizierung oder Abrechnung sortierst, kannst du die Ursache meist schnell eingrenzen.
Beginne mit der genauen Fehlermeldung, bevor du etwas änderst
Lies die Nachricht wortwörtlich und vergleiche sie mit dem Fehlerpunkt. "Karte abgelehnt" zeigt meist auf den Aussteller oder den Kartentyp. "Verifizierung fehlgeschlagen" oder ein festhängendes Bank-Pop-up zeigt auf 3D Secure. Fehler bei "Rechnungsadresse" oder "Postleitzahl" bedeuten meist, dass das Zahlungsprofil nicht mit dem übereinstimmt, was deine Bank gespeichert hat. Bearbeite nicht drei Dinge gleichzeitig. Wenn du Karte, Adresse und Browsersitzung gleichzeitig änderst, verlierst du den Hinweis, der dir sagt, was tatsächlich kaputt gegangen ist.
Bestätige die fünf Basics, die die meisten fehlgeschlagenen Versuche verursachen
- Geben Sie die Kartennummer, das Ablaufdatum und die CVC manuell erneut ein. Autofill behält oft ein altes Ablaufdatum oder eine falsche CVC.
- Vergleichen Sie den Rechnungsnamen und die Adresse mit Ihrem Kontoauszug, einschließlich Wohnungsnummer, Postleitzahl und Abständen, falls Ihre Bank streng ist.
- Bestätigen Sie, dass die Karte aktiv ist, genügend Saldo für die volle Gebühr hat und Online-internationale Zahlungen unterstützt, falls die Claude-Abrechnung über einen ausländischen Händler läuft.
Vermeiden Sie wiederholte Versuche, bevor Sie die Ursache kennen
Zwei oder drei schnelle Versuche können ein einfaches Checkout-Problem für Ihre Bank wie Betrug erscheinen lassen.
- Höre nach einem fehlgeschlagenen Versuch auf, wenn du denselben Rückgang zweimal innerhalb von 10 Minuten gesehen hast.
- Warte 15 bis 30 Minuten, bevor du es erneut versuchst, falls die Bank-App eine gesperrte oder ausstehende Autorisierung anzeigt.
- Wenn die Bank-App überhaupt keinen Versuch zeigt, entferne dich von der Fehlersuche durch den Aussteller und überprüfe als Nächstes die Browsersitzung oder den Verifizierungsfluss.
Diese Aufteilung ist wichtig, denn eine gültige Karte kann trotz aller Formulardetails nicht an den Ausstellerregeln bestehen.
Warum lehnt Claude immer wieder eine gültige Karte ab?
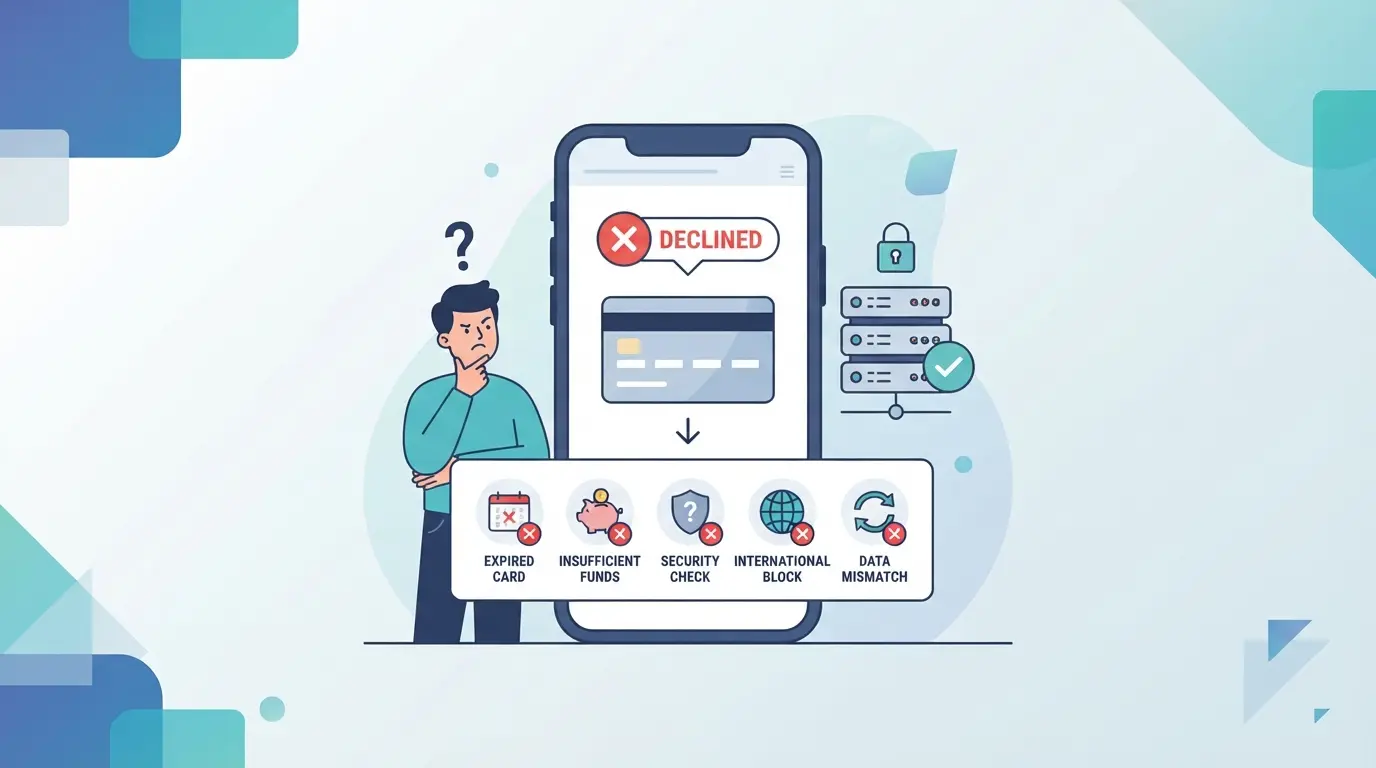
Wenn die Schnellkontrollen in Ordnung aussahen, ist die Karte selbst möglicherweise nicht das eigentliche Problem. Eine gültige Karte kann trotzdem ausfallen, wenn die Checkout-Details nicht mit den Erwartungen des Ausstellers übereinstimmen, wenn die Kartenregion nicht zum Händler-Setup passt oder wenn die Bankverifizierung vor Abschluss der Abbuchung nicht mehr funktioniert.
Diskrepanz bei der Rechnungsadresse ist häufiger, als die meisten Leute denken
Eine Karte kann in einem Geschäft funktionieren und hier scheitern, wenn die Rechnungsadresse nicht mit der bei Ihrer Bank gespeicherten Adresse übereinstimmt. Selbst kleine Unstimmigkeiten, wie eine alte Wohnungsnummer, Postleitzahl oder das Format des Karteninhabers, können die Autorisierung stoppen, bevor das Geld tatsächlich umgesetzt wird.
Dein Abrechnungsland oder deine Kartenregion entspricht möglicherweise nicht den Bearbeitungsregeln
Hier stecken Nutzer oft fest. Die Karte ist aktiv, hat Geldmittel und wird bei anderen Kassen passiert, weshalb sie annehmen, dass eine Claude-Zahlung abgelehnt einen zufälligen Fehler bedeutet. Häufiger prüft der Abwickler, ob das Land, das Abrechnungsland und die Kontoregion für die Transaktion gut übereinstimmen. Wenn dein Konto ein Land anzeigt, deine Karte aber in einem anderen ausgestellt wurde, kann die Zahlung scheitern, bevor du eine abgeschlossene Abbuchung siehst. Ein häufiges Beispiel ist ein Reisender, der eine Heimatlandkarte benutzt und eine temporäre lokale Adresse eingibt. Das kann für dich normal wirken, aber für den Aussteller oder Zahlungsabwickler inkonsistent sein.
3D Secure oder die Genehmigung durch den Emittenten kann im Hintergrund scheitern
Manchmal sagt die Bank nein, obwohl die Karte gültig ist. Beispiel: Du gibst die Zahlung ein, deine Bank öffnet einen Verifizierungsschritt, du genehmigst sie, und dann geht die Seite ohne Abonnement zurück zum Checkout. Das deutet meist darauf hin, dass die Genehmigung durch den Aussteller oder 3D Secure mitten im Flow fehlschlägt, nicht auf eine defekte Karte.
Einige Zahlungsmethoden werden weniger zuverlässig akzeptiert als herkömmliche Kreditkarten
Wenn Sie etwas anderes als eine normale Kreditkarte verwenden, überprüfen Sie dies, bevor Sie es erneut versuchen:
- Prepaid-Karten bestehen oft nicht bei Händler- oder Aussteller-Schecks.
- Manche Debitkarten bestehen kleine Käufe, scheitern aber bei der Abrechnung des Abonnements.
- Bestimmte virtuelle Karten werden blockiert, wenn wiederkehrende Gebühren eingeschränkt sind.
Als Nächstes sollten Sie überprüfen, welche Adress- und Regionsdaten Sie eingegeben haben, denn dort beginnen diese Ablehnungen oft.
Wie beheben Sie Unstimmigkeiten zwischen Claudes-Rechnungsadressen und Regionen?
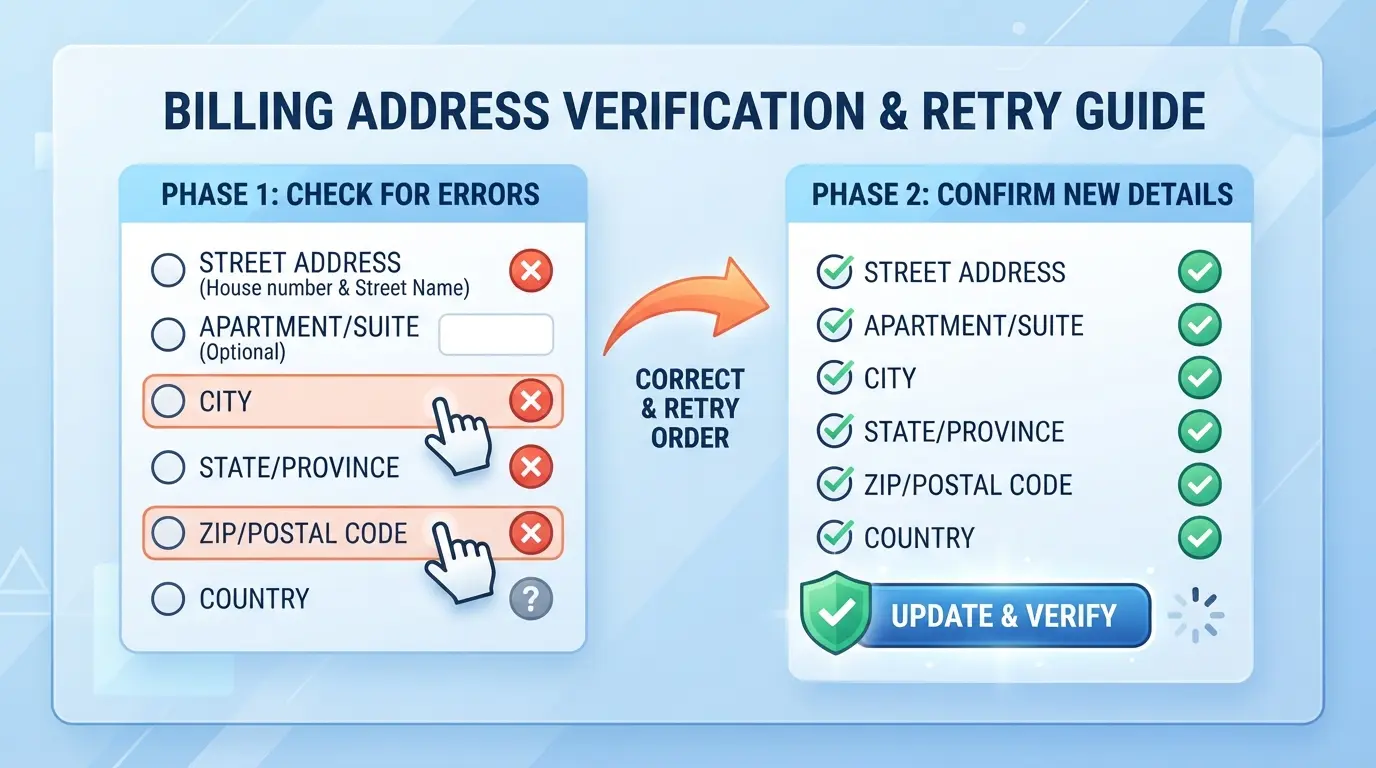
Wenn die Karte selbst in Ordnung ist, sind die Abrechnungsdaten das nächste, was behoben werden muss. Fehler bei Adresse und Region entstehen oft durch kleine Unstimmigkeiten, nicht durch große Fehler. Rate nicht auf das Adressformat. Verwende genau den Abrechnungsdatensatz, den deine Bank für diese Karte hat.
Gleiche die Rechnungsadresse genau mit deinem Kontoauszug ab
- Öffne deine Bank-App oder das Kartenportal und kopiere die Rechnungsadresse, die mit dieser Karte verknüpft ist. Verwende diesen Datensatz, nicht deinen aktuellen Standort oder deine Versandadresse.
- Geben Sie die Postleitzahl genau so ein, wie sie gespeichert ist. Ein fehlendes Leerzeichen, falsches Postpost-+4-Format oder eine alte Postleitzahl können einen Claude Abrechnungsfehler auslösen.
- Überprüfe die Straßendetails Zeile für Zeile. Wenn deine Bank "Appartement 5B" hat, ändere es nicht auf "#5B", es sei denn, die Bank zeigt es so an.
- Wenn das Formular trotzdem fehlschlägt, rufen Sie den Aussteller an und fragen, welche Adresse das Kartenverifizierungssystem zurückgibt. Das ist die Version, die der Zahlungsscheck normalerweise anzeigt.
Stelle sicher, dass das Land der Karte und das Abrechnungsland übereinstimmen
- Überprüfe das Ausstellenland der Karte in deiner Bank-App oder indem du die Nummer auf der Karte anrufst. Das Land, das zählt, ist der Ort, an dem die Karte ausgestellt wurde, nicht in dem du dich heute befindest.
- Vergleiche dieses Land mit dem von dir beim Checkout ausgewählten Abrechnungsland. Wenn diese sich unterscheiden, versuche es erneut mit dem Land des Herausgebers und der entsprechenden Rechnungsadresse.
- Wenn Ihr Claude-Konto eingerichtet wird, während Sie sich in einer Region befinden, aber Ihre Karte in einer anderen ausgestellt wird, halten Sie an und bestätigen Sie, welches Land das Zahlungsformular erwartet. Gemischte Regionen-Einrichtungen führen oft dazu, dass die Claude-Zahlung abgelehnt wird, selbst wenn die Karte woanders funktioniert.
- Wenn deine Bank bestätigt, dass die Karte inländisch ist, der Kasse sie aber weiterhin als ausländisch anzeigt, versuche es nicht immer wieder. Geh zum nächsten Fehlschlagpunkt.
Geben Sie die Zahlungsdaten nach der Korrektur der Diskrepanz von Grund auf erneut ein
- Lösche das gespeicherte Zahlungsformular und gib alles erneut ein. Das automatische Ausfüllen im Browser gibt oft die alte Postleitzahl oder das Land wieder ein, ohne es klar anzuzeigen.
- Verwenden Sie nur einen sauberen Neuanlauf. Mehrere schnelle Wiederholungen können wie Betrugstests aussehen und eine weitere Ablehnung auf die ursprüngliche Fehlanpassung aufbauen.
- Warte 15 bis 30 Minuten, wenn du schon mehrmals fehlgeschlagen hast, und versuche es dann erneut in derselben Browsersitzung.
- Wenn die korrigierten Details dich trotzdem in eine Authentifizierungsaufforderung oder Schleife lenken, könnte das Problem eher 3D Secure als die Adresse selbst sein.
Was sollten Sie tun, wenn die Claude 3D Secure-Verifizierung fehlschlägt?
Wenn die Zahlungsseite abläuft, das Bankgenehmigungs-Popup leer bleibt oder Sie nach der Genehmigung der Gebühr zur Kasse zurückkehren, liegt das Problem oft an 3D Secure, nicht an den Kartendetails. Korrigieren Sie den Bankscheck, bevor Sie es erneut versuchen, sonst kann sich der gleiche Fehler wiederholen.
Erkennen Sie die Anzeichen, dass das Problem 3D Secure ist und nicht die Karte selbst
- Beobachten Sie den genauen Ausfallpunkt. Wenn das Kartenformular eingereicht wird und dann ein Pop-up schließt, einfriert oder nie geladen wird, ist der Bankscheck wahrscheinlich fehlgeschlagen.
- Überprüfe deine Banking-App oder den SMS-Verlauf. Wenn du eine Genehmigungsaufforderung erhalten hast, das Abonnement aber nicht beendet wurde, ist die Authentifizierung wahrscheinlich abgelaufen oder sie ist nicht zur gleichen Kasse zurückgekehrt.
- Achten Sie auf eine ausstehende Belastung. Eine vorübergehende Autorisierung kann auch dann erscheinen, wenn der Plan nicht aktiviert wird. Das deutet auf einen unvollständigen Verifizierungsablauf hin, nicht auf eine saubere Genehmigung.
Schließen Sie den Bankgenehmigungsprozess ab, ohne das Verifizierungsfenster zu blockieren.
- Schalte das Pop-up-Blocking für die Kasseseite aus und versuche es dann einmal erneut. Wenn kein Bankfenster erscheint, hat der Browser es vor Beginn der Herausforderung blockiert.
- Lassen Sie den Zahlungstab offen, während Sie in Ihrer Banking-App oder im Codebildschirm genehmigen. Wenn Sie aktualisieren, einen neuen Tab öffnen oder zurückgehen, kann die Sitzung ablaufen.
- Beenden Sie die Herausforderung schnell. Wenn die Genehmigung erfolgreich ist, Sie aber auf dasselbe Zahlungsformular landen, starten Sie einen neuen Checkout, anstatt den alten erneut einzureichen.
Wenn 3D Secure trotzdem fehlschlägt, frag deine Bank nach der Genehmigung eines internationalen Online-Abonnements
- Fragen Sie Ihren Banksupport, ob die Karte 3D Secure für internationale Online-Abonnements und wiederkehrende Gebühren genehmigen kann.
- Sag ihnen, was du gesehen hast: leere Challenge-Seite, App-Genehmigung abgeschlossen oder ohne Aktivierung zur Kasse zurückkehren. Das gibt ihnen etwas Echtes, das sie überprüfen können.
- Wenn die Bank die Einschränkungen bestätigt, wechsle die Karte, anstatt weitere Neuversuche zu erzwingen. Als Nächstes solltest du diese Schecks in die richtige Fehlerbehebungsreihenfolge einordnen.
Was ist die beste Reihenfolge, um Fehler bei Claudes-Zahlungsfehlern zu beheben?
Nach einem 3D-Secure-Problem ist der nächste Schritt einfach: Überprüfen Sie einmal die einfachen Fehlerstellen, versuchen Sie es einmal erneut und eskalieren Sie dann mit genau dem Fehlerkontext. Reichen Sie nicht immer wieder dieselbe Karte ein. Wiederholte Versuche können weitere Betrugsprüfungen durch den Herausgeber auslösen.
Schritt 1: Überprüfe Zahlungsdetails, Kontostand und Kartenstatus
- Geben Sie die Kartennummer, Ablaufdatum, CVC und den Namen des Karteninhabers genau wie auf der Karte angezeigt erneut ein. Eine falsche Ziffer führt in der Regel zu einer sofortigen Ablehnung.
- Überprüfen Sie verfügbare Gelder und den Kartenstatus in Ihrer Bank-App. Bestätigen Sie außerdem, dass Online- und internationale Zahlungen aktiviert sind.
- Wenn die Bank-App einen abgelehnten Versuch anzeigt, liegt das Problem wahrscheinlich auf der Ausstellerseite und nicht am Checkout-Formular.
Schritt 2: Überprüfen Sie die Rechnungsadresse und die Ausrichtung der Region
- Entfernen Sie das automatische Ausfüllen und geben Sie die Rechnungsadresse manuell ein. Gespeicherte Postleitzahlen- oder Postleitzahlendaten bleiben oft falsch.
- Stelle sicher, dass das Land und die Abrechnungsregion mit der Kartenabrechnung übereinstimmen. Wenn nicht, kläre das vor einem weiteren Versuch.
- Wenn du die Adresse geändert hast und immer noch denselben Fehler bekommst, geh weiter.
Schritt 3: Versuchen Sie es einmal erneut und erledigen Sie jeden 3D-sicheren Prompt
- Verwenden Sie einen sauberen Versuch in derselben Sitzung.
- Achten Sie auf einen Bankgenehmigungsbildschirm, einen App-Push oder einen SMS-Code.
- Wenn nichts erscheint und die Seite zurückgeht, hör auf, es erneut zu versuchen.
Schritt 4: Kontaktieren Sie Ihre Bank oder Ihren Kartenanbieter mit dem genauen Kontext der Ablehnung
- Geben Sie den Zeitstempel, den Betrag und den Namen des Händlers an.
- Fragen Sie, ob die Transaktion als wiederkehrende oder Online-Zahlung blockiert wurde.
Schritt 5: Kontaktiere den Claude-Support, falls die Abbuchung durchgegangen ist, der Zugriff aber nicht aktualisiert wurde
- Senden Sie die Quittung, den Gebührenstempel und die Konto-E-Mail.
- Das ist auch wichtig für Teams, die stabilen bezahlten Zugriff über gemeinsame Arbeitsabläufe hinweg benötigen.
Wenn dein Claude-Abrechnungsproblem behoben ist, wo passt DICloak dann für den Zugriff auf gemeinsame, kostenpflichtige Tools?
Wenn dein Team den Zahlungsblock gelöst hat und jetzt einen bezahlten KI-Login teilt, ist die praktische Lösung, ein Browserprofil konsistent zu halten und einzuschränken, wer Passwörter oder Kontoseiten sehen kann. Für Teams, die DICloak nutzen, bedeutet das, ein vorbereitetes Browserprofil zu teilen, anstatt Zugangsdaten weiterzugeben. Der Anwendungsbereich ist auf den Zugriff auf das Browserprofil beschränkt; es ändert nichts an Claudes Abrechnung, Abonnementgenehmigung oder Plattformregeln.
Verwenden Sie ein gemeinsames Browserprofil mit demselben konfigurierten Fingerabdruck und dem vom Benutzer bereitgestellten Proxy-Route
Ein gutes Beispiel ist ein Small Ops-Team mit einem bezahlten KI-Arbeitsbereich: Ein Administrator bereitet ein Browserprofil für dieses Konto vor, legt dessen Fingerabdruckoptionen fest, fügt eine vom Nutzer bereitgestellte Proxy-Route hinzu und teilt dieses Profil mit genehmigten Mitgliedern. Jeder muss dasselbe gemeinsame Profil und dieselbe Proxy-Route öffnen, wenn das Team eine stabile Einrichtung möchte; getrennte Profile können sich unterschiedlich verhalten, und kein Browser-Tool kann entscheiden, wie ein Drittanbieterdienst jede Sitzung liest.
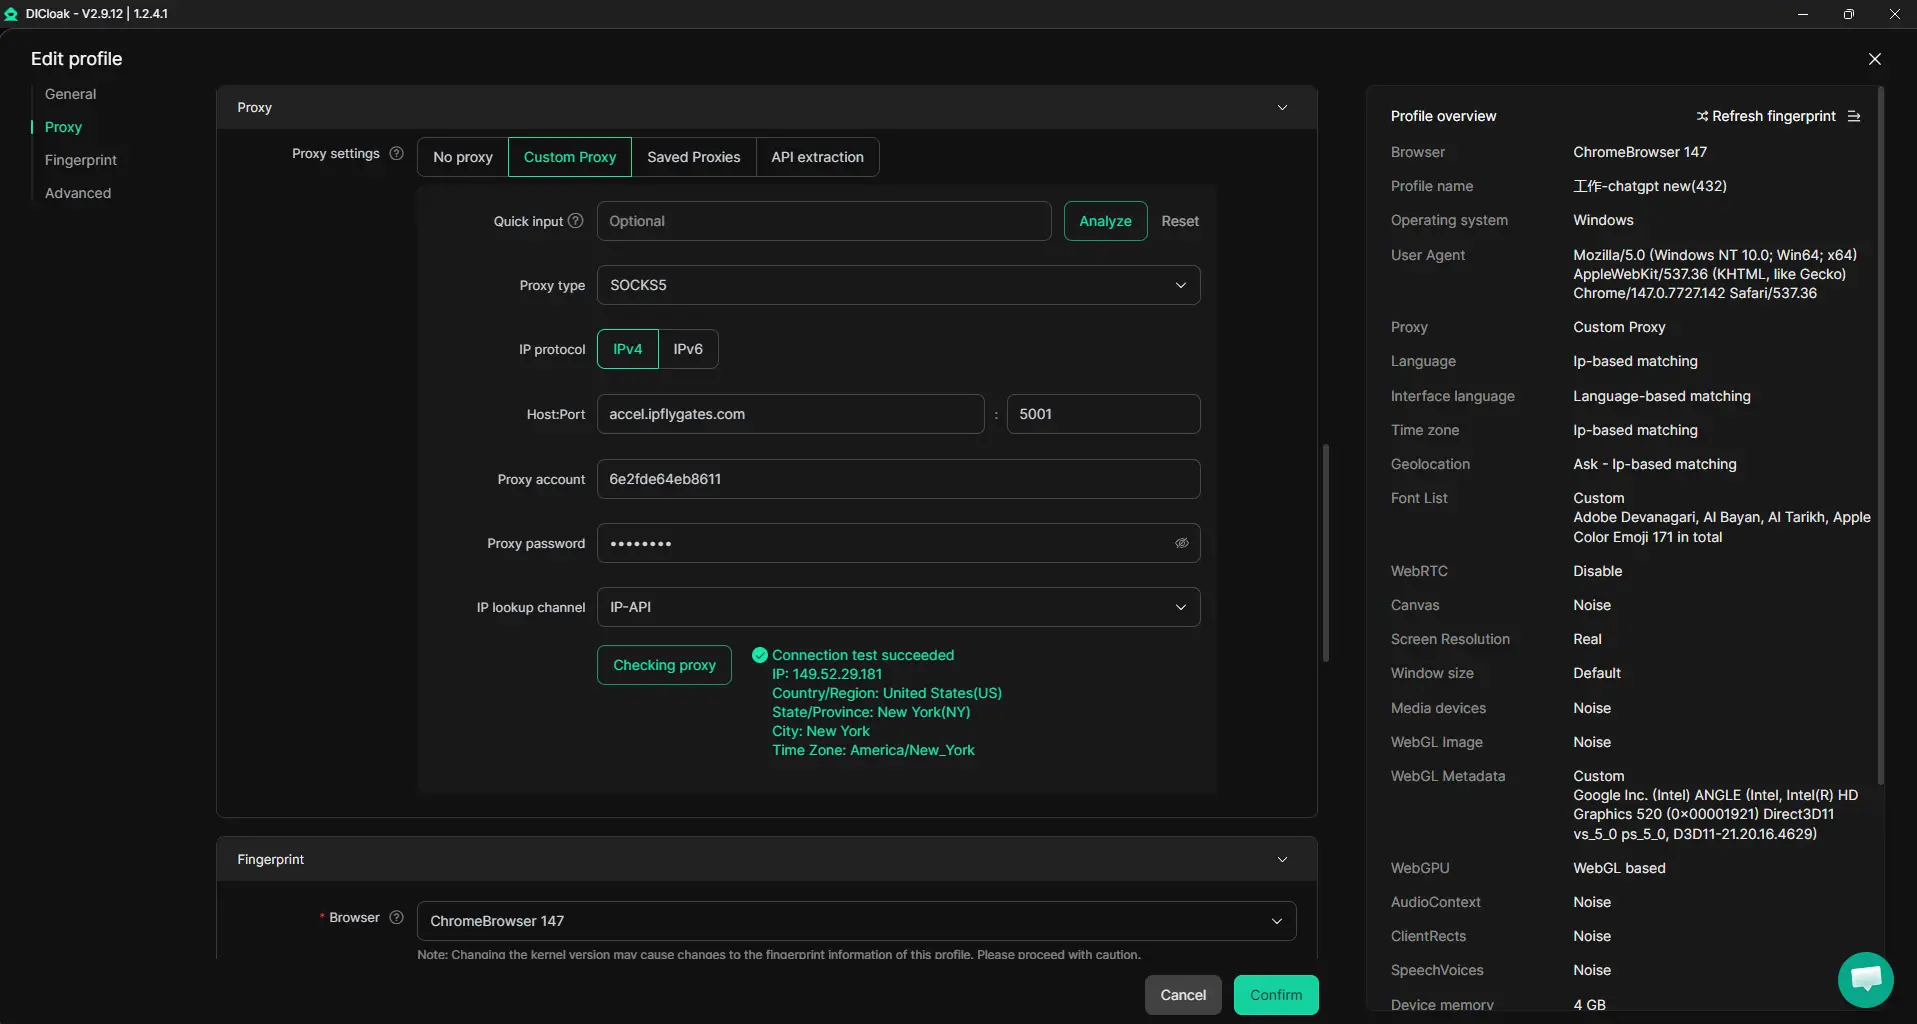
Browser-Profil-Zugriffskontrollen für Workflows mit gemeinsamen Konten
Der schwierige Teil ist, das Konto nicht zu öffnen. Es geht darum, zu verhindern, dass routinemäßiger Zugriff zu Passwort- oder Cookie-Exposition wird. Ein Administrator kann DICloak-Sicherheitseinstellungen nutzen, um die Anzeige gespeicherter Passwörter dort einzuschränken, wo sie unterstützt werden, Änderungen an Entwicklertools oder Erweiterungen einzuschränken und sensible Kontoverwaltungsseiten vor dem Teilen des Profils zu blockieren. Das hält den Arbeitsablauf rund um das Browserprofil enger aus, sichert jedoch nicht die SaaS-Plattform selbst.
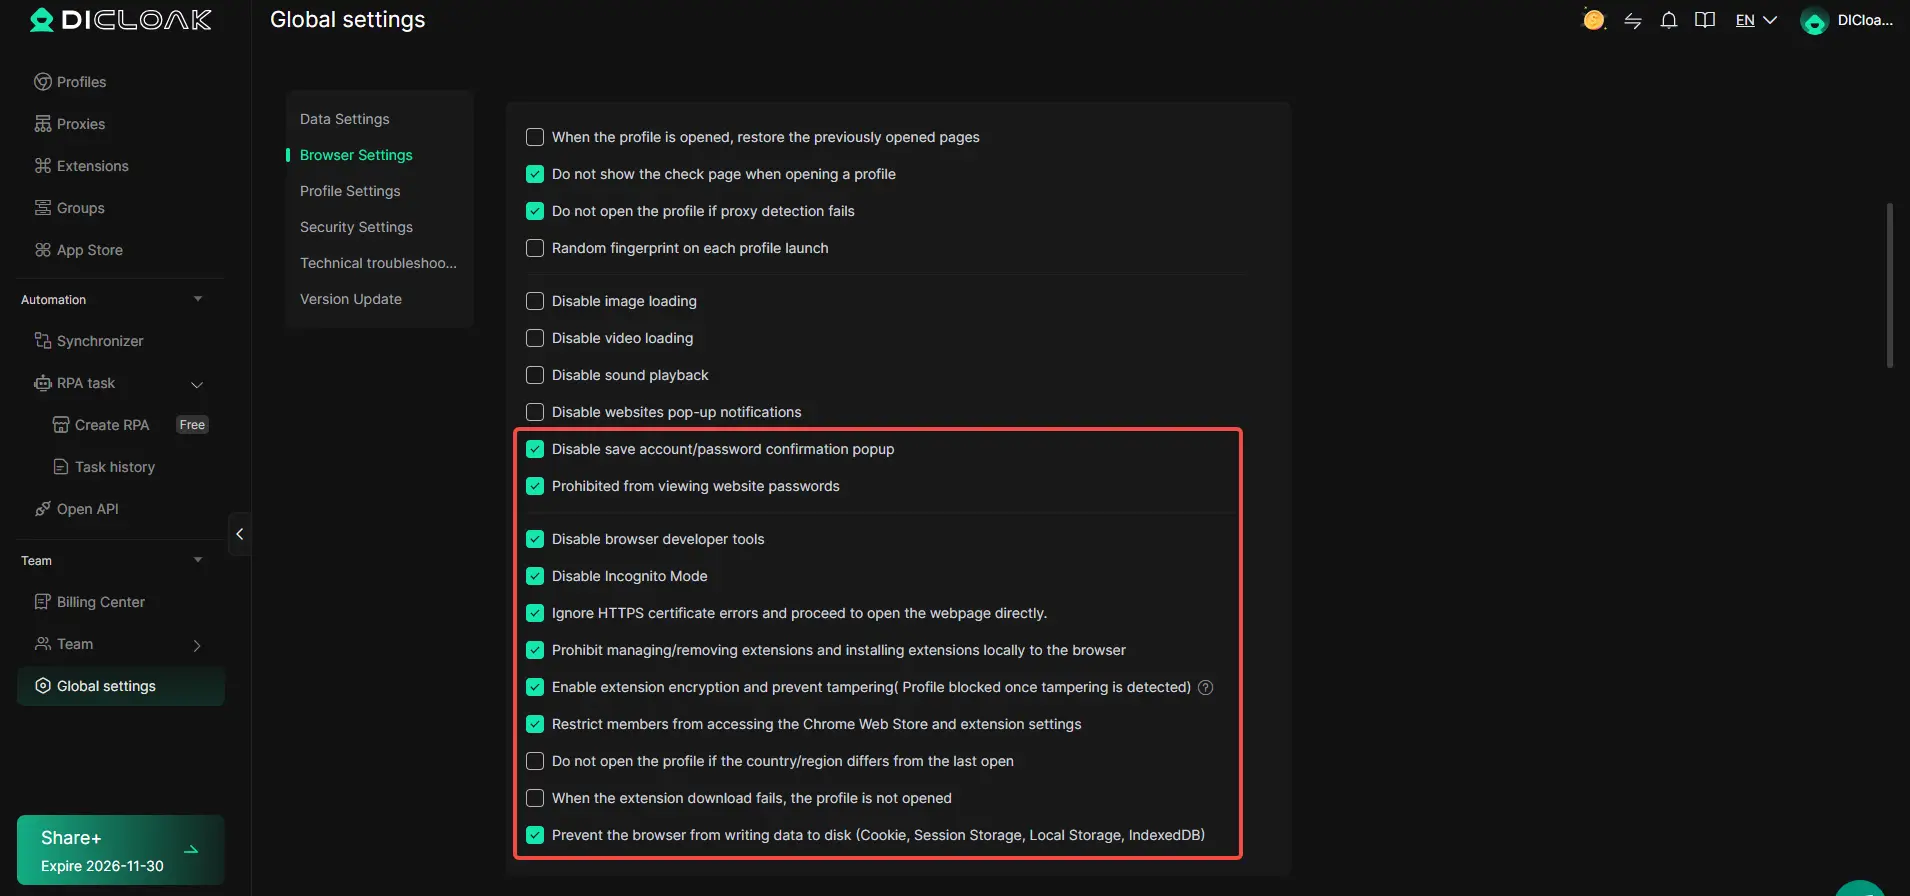
Gib jedem Teammitglied nur den Profilzugriff und die Aktionen, die er tatsächlich benötigt
Wenn ein Teammitglied nur das kostenpflichtige Tool öffnen und Prompts ausführen muss, sollte er nicht auch jede Profilgruppe oder jede Admin-Kontrolle sehen. Ein Administrator kann Mitgliedergruppen erstellen, nur die benötigten Profilgruppen zuweisen und Profillistenfelder für reguläre Mitglieder ausblenden. Das hält den Zugriff innerhalb von DICloak enger, nicht innerhalb von Claude selbst.
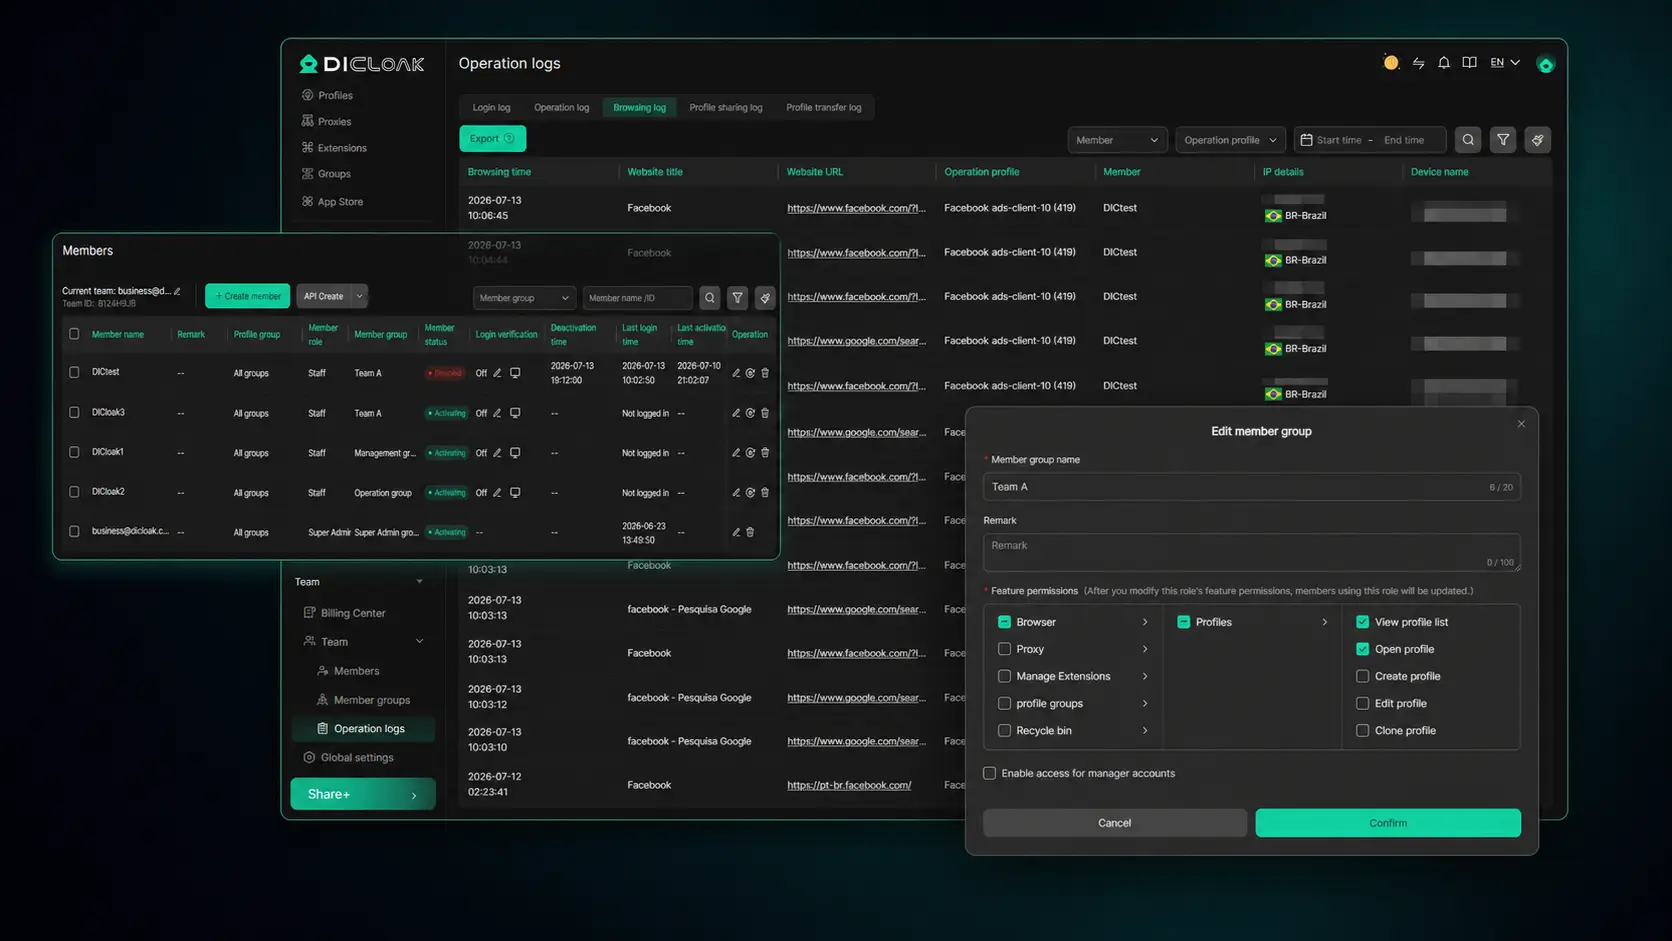
Wenn der Zugriff geteilt wird und eine Gebühr ohne Aktivierung weiterhin gebucht wird, ist als Nächstes zu prüfen, ob die Abrechnung erfolgreich war, aber der Abonnementstatus nicht aktualisiert wurde.
Warum hat Claude deine Karte belastet, aber das Abonnement nicht aktiviert?
Wenn Ihre Karte eine Belastung anzeigt, der Plan aber nicht aktiviert wurde, versuchen Sie es noch nicht erneut. In vielen Fällen von fehlgeschlagener Claude-Zahlung wird die Karte nur vorübergehend gesperrt oder die Zahlung wird abgewickelt, während das Konto-Update verzögert ist.
Kennen Sie den Unterschied zwischen einer ausstehenden Genehmigung und einer abgeschlossenen Abbuchung
Eine ausstehende Autorisierung kann in Ihrer Bank-App wie eine echte Belastung aussehen, kann aber innerhalb weniger Stunden oder Tage verschwinden, wenn die Zahlung nicht vollständig ausgeglichen ist. Prüfen Sie, ob in der Zeile ausstehend, autorisiert oder postiert steht, bevor Sie annehmen, dass das Geld genommen wurde.
Überprüfen Sie Ihre Claude-Abrechnungsseite und Ihre Konto-E-Mail, bevor Sie es erneut versuchen
Zu schnelles Wiederholen kann doppelte Halten verursachen.
- Was schiefgehen kann: Sie senden die Zahlung erneut, die Bank sieht wiederholte Versuche, und Sie haben zwei ausstehende Abbuchungen, aber trotzdem keine Planänderung.
- Der sicherere Schritt: Überprüfen Sie die Abrechnungsseite, aktualisieren Sie nach ein paar Minuten und suchen Sie nach einer Quittung oder Bestätigungs-E-Mail, die demselben Konto zugeordnet ist.
Kontaktieren Sie den Support mit einem Nachweis, falls die Zahlung abgewickelt ist, der Zugriff aber nie geändert wird
Wenn die Transaktion als gebucht oder abgewickelt angezeigt wird und dein Zugang weiterhin frei aussieht, kontaktiere den Support mit dem Abbuchungsdatum, den letzten 4 Kartenziffern, dem Betrag, dem Quittungsscreenshot und der Konto-E-Mail. Wenn der Support die Zahlung nicht schnell abgleichen kann, hör auf erneut zu versuchen und wechsele im nächsten Schritt zu einer anderen Zahlungsmethode.
Wann solltest du aufhören, es erneut zu versuchen, und eine andere Karte verwenden oder den Support kontaktieren?
Wenn derselbe Checkout-Pfad 2-3 Mal fehlschlägt, stoppen. Nach dem oben genannten Fall mit ausstehender Ladung führen mehr Versuche meist zu Rauschen, nicht zu Antworten.
Verwenden Sie eine andere Karte, wenn der Aussteller die Transaktion immer wieder ablehnt
| Was du siehst |
Besserer nächster Zug |
Warum |
| Sofortige Ablehnung, gleiche Karte, gleiches Ergebnis |
Probier eine andere Karte aus |
Der Aussteller blockiert wahrscheinlich diesen Händler oder Kartentyp |
| Eine Karte scheitert, eine andere funktioniert |
Behalte die Arbeitskarte |
Das deutet auf ein Problem auf Kartenebene hin, nicht auf dein Claude-Konto |
| Prepaid- oder virtuelle Karte fällt fehl |
Wechsel zu einer Standard-Debit- oder Kreditkarte |
Einige Karten bestehen keine wiederkehrenden Abrechnungsprüfungen |
Hören Sie auf, dieselbe Karte zu testen, nachdem der Aussteller wiederholt abgelehnt wird.
Kontaktiere deine Bank, wenn die Karte funktionieren sollte, aber die Authentifizierung scheitert immer wieder
Rufen Sie die Bank an, falls die Karte woanders funktioniert, aber die Claude-Zahlung während der Verifizierung abgelehnt wurde. Fragen Sie nach Online-Abonnements, grenzüberschreitenden Genehmigungen, 3D Secure und jedem Ablehnungsgrundcode.
Kontaktieren Sie den Claude-Support, wenn Zahlungsstatus und Kontostatus nicht übereinstimmen
Kontaktiere den Claude-Support, falls die Abbuchung beglichen ist, aber der Zugriff sich nicht geändert hat oder der Verlängerungsstatus falsch aussieht. Schick das Abbuchungsdatum, den Betrag, die letzten 4 Ziffern und die Konto-E-Mail, um das Hin und Her zu sparen.
Häufig gestellte Fragen zur Claude Zahlung fehlgeschlagen
Bedeutet Claude-Zahlung, dass meine Karte immer nicht unterstützt wird?
Nein. Eine Claude-Zahlungsmeldung bedeutet nicht immer, dass der Kartentyp nicht unterstützt wird. Häufige Ursachen sind eine Diskrepanz der Rechnungsadresse, ein Betrugsblock durch den Aussteller, ein fehlgeschlagener 3D-Secure-Check oder Länder- und Regionsregeln. Sogar gültige Visa- oder Mastercard-Karten können abgelehnt werden, wenn eine dieser Prüfungen fehlschlägt.
Wie lange sollte ich warten, bevor ich es erneut versuche, nachdem ein Fehler bei der Abschleppung der Claude-Zahlung fehlgeschlagen ist?
Versuchen Sie es erst erneut, nachdem Sie die wahrscheinliche Ursache behoben haben, zum Beispiel durch das Aktualisieren Ihrer Postleitzahl oder die Genehmigung der Sicherheitsvorgabe der Bank. Warten Sie dann ein paar Minuten, bevor Sie es erneut versuchen. Vermeiden Sie schnelle Wiederholungsversuche. Mehrere schnelle Wiederholungen können für Ihre Bank riskant erscheinen und weitere Ablehnungen oder eine vorübergehende Sperre verursachen.
Kann eine Claude-Verlängerung scheitern, selbst wenn die erste Zahlung funktioniert hat?
Ja. Eine Verlängerung kann auch dann scheitern, wenn die erste Belastung durchgegangen ist. Die Karte könnte abgelaufen sein, die verfügbaren Mittel sind geringer oder Ihre Bank verlangt nun einen neuen Verifizierungsschritt. Auch die Ausstellerregeln ändern sich im Laufe der Zeit, sodass eine Karte, die letzten Monat funktioniert hat, heute noch einen Claude-Abrechnungsfehler haben kann.
Akzeptiert Claude PayPal für Abonnementzahlungen?
Zahlungsmethoden können sich ändern, also gehen Sie nicht davon aus, dass PayPal immer für Abonnements verfügbar ist. Schauen Sie auf der Live-Abrechnungs- oder Checkout-Seite nach, um die aktuellen Optionen in Ihrem Konto und Ihrer Region zu sehen. Wenn PayPal dort nicht angezeigt wird, verwenden Sie eine der aufgeführten Methoden, anstatt sich auf ältere Screenshots oder Forenbeiträge zu verlassen.
Können Browser- oder Geräteprobleme zu einer Claude-Zahlungsmeldung führen?
Ja, manchmal liegt das Problem lokal bei Ihrem Browser oder Gerät. Blockierte Pop-ups können das Öffnen des 3D-Secure-Fensters verhindern. Ein veraltetes Autofill kann eine alte Adresse oder ein abgelaufenes Kartendatum anzeigen. Eine defekte Sitzung kann auch die Zahlung unterbrechen. Versuchen Sie einen frischen Tab, einen anderen Browser oder ein mobiles Gerät.
Wenn die Zahlung nach Kontrolle Ihrer Kartendaten, Rechnungsadresse und Bankbeschränkungen immer noch nicht durchgeht, ist der nächste Schritt, Ihren Zahlungsanbieter zu kontaktieren und dann den Claude-Support zu kontaktieren, wenn Sie Fehlermeldungen oder Screenshots erhalten. Wenn Sie in dieser Reihenfolge handeln, können Sie schnell bestätigen, ob das Problem auf der Bank- oder Plattformseite liegt, sodass Sie es lösen können, ohne weitere Zeit zu verlieren. Probieren Sie DICloak kostenlos aus
 Kostenlose Werkzeuge
 Cookie-Erweiterung
 UA Generator
 MAC-Adressen-Generator
 IP-Generator
 IP-Adressliste
 2FA-Code-Generator
 Weltuhr
 Anonymer Check
 WebRTC Leak Test
 UUID-Generator
 Proxy-Checker
 FB Anzeigenprüfer
 KI-Web-Scraping
 Kostenlose SMM-Tools
 Twitter Shadowban-Checker
 UTM Generator
 Username Generator
 AI Hashtag Generator
 LinkedIn Headline Generator
 Bildgrößen-Tool für Social Media