Vous essayez de mettre à niveau Claude ou de payer pour l’accès à l’API, et l’échec du paiement Claude apparaît juste après le paiement. Parfois, la carte fonctionne bien, mais vous recevez toujours un message de refus de paiement Claude, un avis de refus de carte Claude, ou une erreur de facturation vague sans étape claire.
Ce qui est agaçant, c’est que le problème ne vient souvent pas de votre solde. Un paiement raté peut venir d’un 3D Secure, d’un chèque bancaire antifraude, d’un décalage d’adresse de facturation, d’une règle sur une carte prépayée, ou d’une session de navigateur obsolète. Si vous vous trompez, vous pouvez vous enfermer dans des refus répétés.
Ce qui aide vraiment, c’est de vérifier la défaillance dans le bon ordre. Commencez par le type d’erreur que vous avez vu, puis vérifiez si le problème vient de l’émetteur de la carte, du formulaire de paiement ou de la session navigateur qui a géré le paiement. Cela fait gagner du temps et élimine les tentatives aléatoires qui déclenchent davantage de vérifications frauduleuses. Si 3D Secure ne s’est pas ouvert, ouvert et gelé, ou ne vous a pas renvoyé sur la même page de paiement, cela indique une solution différente d’un refus de carte bancaire en version physique.
Commencez par associer l’erreur que vous avez vue au point de défaillance. Cela facilite grandement la prochaine correction.
Que devriez-vous vérifier en premier lorsque le paiement Claude échoue ?
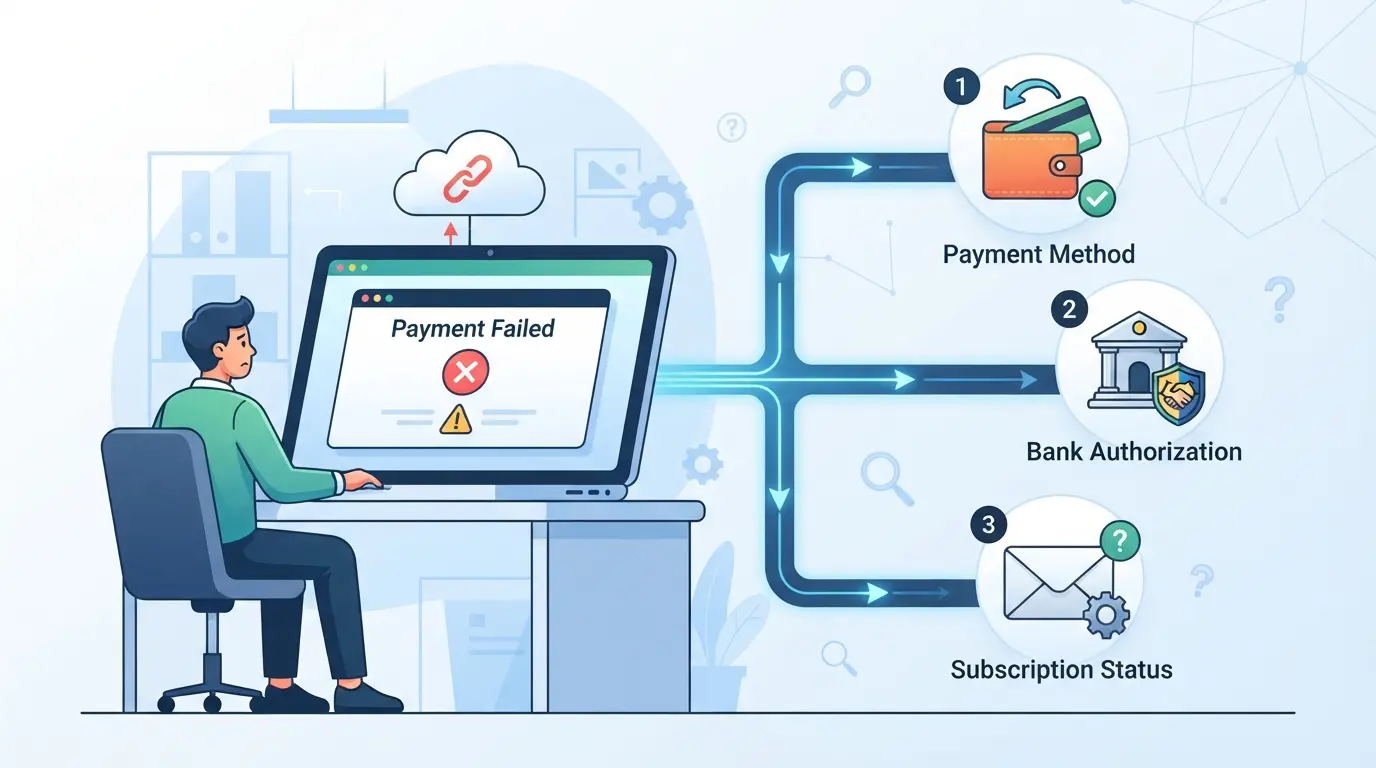
Commencez par le point exact de l’échec, pas par une tentative aléatoire. Si vous triez l’erreur en refus, vérification ou détails de facturation dans la première minute, vous pouvez généralement réduire rapidement la cause.
Commencez par le message d’erreur exact avant de changer quoi que ce soit
Lisez le message mot pour mot et associez-le au point de défaillance. « Carte refusée » indique généralement l’émetteur ou le type de carte. « Vérification échouée » ou une fenêtre bancaire bloquée indique 3D Secure. Les erreurs « Adresse de facturation » ou « code postal » signifient généralement que le profil de paiement ne correspond pas à ce que votre banque a enregistré. N’éditez pas trois choses en même temps. Si vous changez la carte, l’adresse et la session du navigateur ensemble, vous perdez l’indice qui vous indique ce qui a réellement cassé.
Confirmez les cinq principes de base qui causent le plus de tentatives ratées
- Réentrez à la main le numéro de carte, la date d’expiration et le CVC. Le remplissage automatique conserve souvent une ancienne expiration ou un CVC erroné.
- Vérifiez le nom et l’adresse de facturation avec votre relevé bancaire, y compris le numéro d’appartement, le code postal et l’espacement si votre banque est stricte.
- Confirmez que la carte est active, dispose d’un solde suffisant pour la charge totale et supporte les paiements internationaux en ligne si la facturation Claude passe par une configuration de commerçant étranger.
Évitez les tentatives répétées avant de connaître la cause
Deux ou trois tentatives rapides peuvent faire passer un simple problème de caisse pour une fraude à votre banque.
- Arrêtez après une tentative ratée si vous avez vu la même baisse deux fois en moins de 10 minutes.
- Attendez 15 à 30 minutes avant de réessayer si l’application bancaire affiche une autorisation bloquée ou en attente.
- Si l’application bancaire ne montre aucune tentative, éloignez-vous du dépannage de l’émetteur et vérifiez ensuite la session du navigateur ou le flux de vérification.
Cette répartition compte, car une carte valide peut toujours échouer selon les règles de l’émetteur, même lorsque tous les détails du formulaire sont corrects.
Pourquoi Claude refuse-t-il sans cesse une carte valide ?
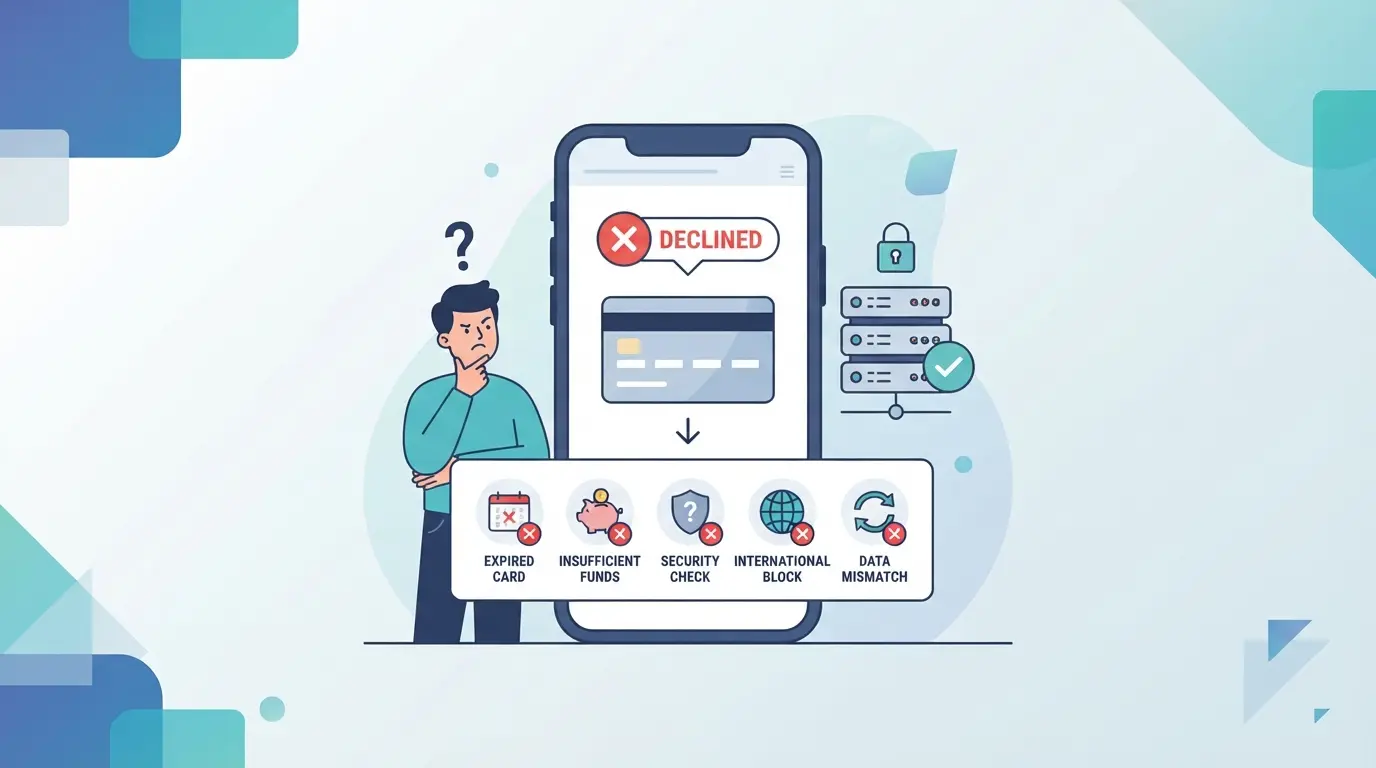
Si les vérifications rapides étaient correctes, la carte elle-même pourrait ne pas être le vrai problème. Une carte valide peut toujours échouer si les détails de la caisse ne correspondent pas à ce que l’émetteur attendait, si la région de la carte ne correspond pas à la configuration du commerçant, ou si la vérification bancaire est rompue avant la fin du paiement.
Le décalage d’adresse de facturation est plus courant que ce que la plupart des gens pensent
Une carte peut fonctionner dans un magasin et échouer ici si l’adresse de facturation ne correspond pas à celle enregistrée auprès de votre banque. Même de petits incompatibilités, comme un ancien numéro d’appartement, un code postal ou le format du nom du titulaire de la carte, peuvent empêcher l’autorisation avant que l’argent ne soit réellement déplacé.
Votre pays de facturation ou la région de votre carte peut ne pas respecter les règles de traitement
C’est là que les utilisateurs se retrouvent souvent bloqués. La carte est active, a des fonds et passe dans d’autres caisses, donc ils supposent que le refus du paiement Claude signifie une erreur aléatoire. Le plus souvent, le processeur vérifie si le pays de la carte, le pays de facturation et la région du compte correspondent suffisamment bien à la transaction. Si votre compte indique un pays, mais que votre carte a été émise dans un autre, le paiement peut échouer avant même que vous ne voyiez une charge terminée. Un exemple courant est un voyageur utilisant une carte de son pays d’origine en entrant une adresse locale temporaire. Cela peut vous sembler normal mais incohérent pour l’émetteur ou le processeur de paiement.
3D Secure ou l’approbation de l’émetteur peuvent échouer en arrière-plan
Parfois, la banque dit non même si la carte est valide. Par exemple : vous soumettez le paiement, votre banque ouvre une étape de vérification, vous l’approuvez, puis la page revient au paiement sans abonnement. Cela indique généralement une approbation de l’émetteur ou une défaillance de 3D Secure en cours de paiement, pas une carte cassée.
Certains modes de paiement sont acceptés de manière moins fiable que les cartes de crédit classiques
Si vous utilisez autre chose qu’une carte de crédit standard, vérifiez ceci avant de réessayer :
- Les cartes prépayées échouent souvent aux vérifications des commerçants ou des émetteurs.
- Certaines cartes de débit passent les petits achats mais échouent à la facturation par abonnement.
- Certaines cartes virtuelles sont bloquées si les frais récurrents sont limités.
La prochaine chose à vérifier est l’adresse et la région que vous avez saisies, car c’est souvent là que ces baisses commencent.
Comment corriger les incompatibilités d’adresse de facturation et de région de Claude ?
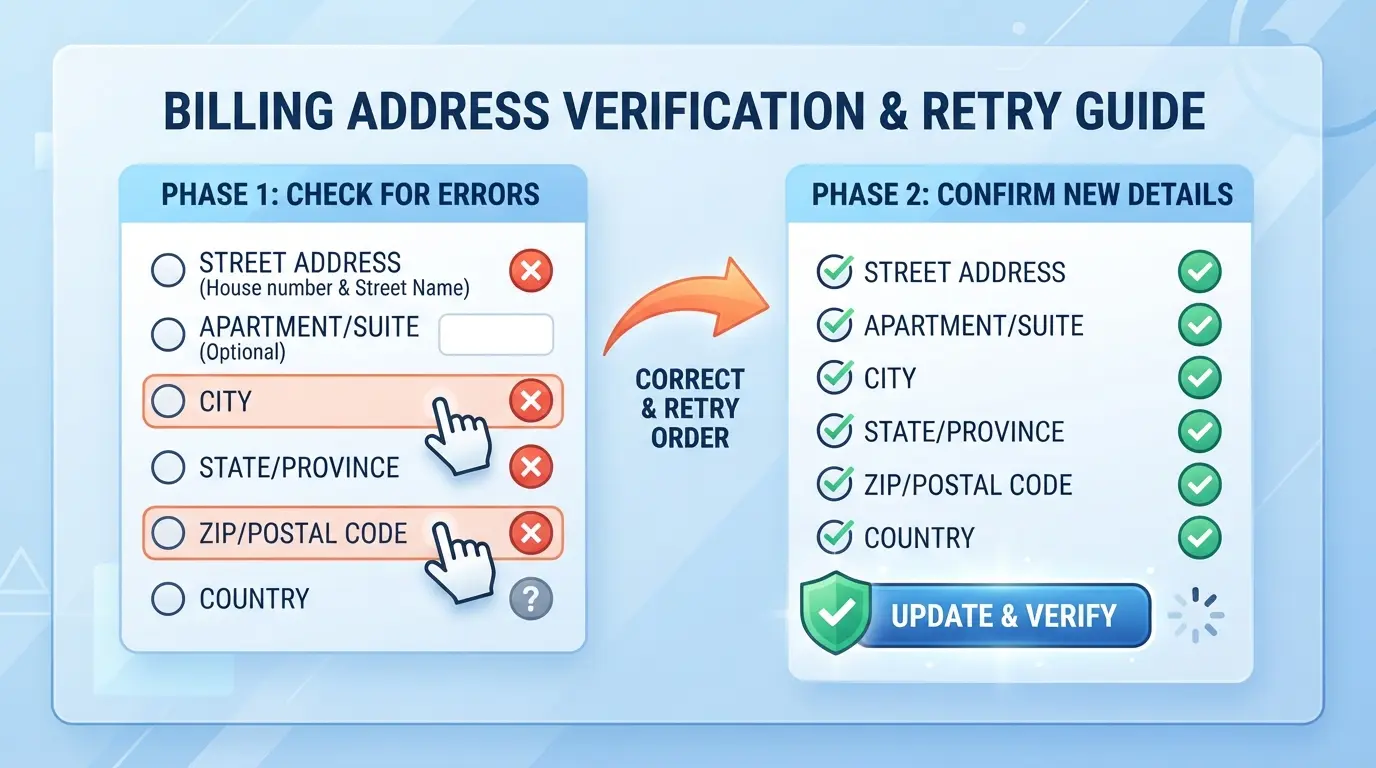
Si la carte elle-même est correcte, les données de facturation sont la prochaine chose à corriger. Les erreurs d’adresse et de région viennent souvent de petits décalages, pas de grosses erreurs. Ne devinez pas le format d’adresse. Utilisez exactement l’enregistrement de facturation que votre banque a pour cette carte.
Associez exactement l’adresse de facturation à votre relevé bancaire
- Ouvrez votre application bancaire ou le portail de votre carte et copiez l’adresse de facturation liée à cette carte. Utilisez cet enregistrement, pas votre adresse actuelle ni votre adresse de livraison.
- Saisissez le code postal exactement tel qu’il est stocké. Un espace manquant, un mauvais format ZIP+4 ou un ancien code postal peuvent déclencher une erreur de facturation Claude.
- Revérifiez les détails de la rue ligne par ligne. Si votre banque a « Apt 5B », ne le changez pas en « #5B » à moins que ce ne soit ainsi que la banque l’indique.
- Si le formulaire échoue toujours, appelez l’émetteur et demandez quelle adresse le système de vérification des cartes renvoie. C’est la version que le chèque de paiement voit habituellement.
Assurez-vous que le pays de la carte et le pays de facturation sont alignés
- Vérifiez le pays émetteur de la carte dans votre application bancaire ou en appelant le numéro indiqué sur la carte. Le pays qui compte est l’endroit où la carte a été émise, pas là où vous êtes aujourd’hui.
- Comparez ce pays avec celui que vous avez sélectionné lors du paiement. Si cela diffère, réessayez avec le pays de l’émetteur et l’adresse de facturation correspondante.
- Si votre compte Claude est créé alors que vous êtes dans une région mais que votre carte est émise dans une autre, arrêtez-vous et confirmez le pays attendu par le formulaire de paiement. Les configurations mixtes de régions provoquent souvent un refus de paiement Claude même lorsque la carte fonctionne ailleurs.
- Si votre banque confirme que la carte est domestique mais que la caisse la lit toujours comme étrangère, ne réessayez pas. Passez au point d’échec suivant.
Saisissez à nouveau les informations de paiement depuis le début après avoir corrigé le décalage
- Efface le formulaire de paiement enregistré et tape tout à nouveau. Le remplissage automatique du navigateur remet souvent l’ancien code postal ou le pays sans l’afficher clairement.
- Utilisez une seule tentative propre. Plusieurs tentatives rapides peuvent ressembler à des tests frauduleux et empiler un refus supplémentaire sur le décalage initial.
- Attendez 15 à 30 minutes si vous avez déjà échoué plusieurs fois, puis réessayez dans la même session de navigateur.
- Si les détails corrigés vous renvoient toujours dans une invite ou une boucle d’authentification, le problème peut être 3D Secure plutôt que l’adresse elle-même.
Que faire si la vérification Claude 3D Secure échoue ?
Si la page de paiement boucle, si la fenêtre d’approbation bancaire reste vide, ou si vous revenez au paiement après avoir approuvé la charge, le problème vient souvent de 3D Secure, pas des détails de la carte. Corrigez le chèque bancaire avant de réessayer, sinon la même erreur peut se répéter.
Reconnaître les signes que le problème est 3D Secure, pas la carte elle-même
- Surveillez le point exact de défaillance. Si le formulaire de carte est soumis, puis qu’une fenêtre pop-up se ferme, se fige ou ne se charge jamais, le chèque bancaire a probablement été échoué.
- Vérifiez votre application bancaire ou l’historique des SMS. Si vous avez reçu une demande d’approbation mais que l’abonnement n’a pas été terminé, l’authentification a probablement expiré ou n’est pas revenue à la même session de paiement.
- Recherchez une charge en cours. Une autorisation temporaire peut apparaître même si le plan ne s’active pas. Cela indique un flux de vérification incomplet, pas une approbation propre.
Complétez le flux d’approbation bancaire sans bloquer la fenêtre de vérification
- Désactivez le blocage des fenêtres contextuelles pour la page de paiement, puis réessayez une fois. Si aucune fenêtre bancaire n’apparaît, le navigateur l’a bloquée avant le début du défi.
- Gardez l’onglet paiement ouvert pendant que vous approuvez dans votre application bancaire ou votre écran de code. Si vous rafraîchez la page, ouvrez un nouvel onglet ou revenez en arrière, la session peut expirer.
- Terminez le défi rapidement. Si l’approbation réussit mais que vous tombez sur le même formulaire de paiement, commencez un nouveau paiement au lieu de soumettre à nouveau l’ancien.
Si 3D Secure continue d’échouer, demandez à votre banque s’il est possible d’approuver les abonnements internationaux en ligne
- Demandez au support de votre banque si la carte peut approuver 3D Secure pour les abonnements internationaux en ligne et les frais récurrents.
- Dites-leur ce que vous avez vu : page de défi vide, approbation de l’application terminée, ou retour au paiement sans activation. Cela leur donne quelque chose de concret à vérifier.
- Si la banque confirme des restrictions, changez de carte au lieu de forcer à repousser les tentatives. Ensuite, mettez ces vérifications dans le bon ordre de dépannage.
Quel est le meilleur ordre pour dépanner les erreurs de paiement échoué de Claude ?
Après un problème 3D Secure, la prochaine étape est simple : vérifier une fois les points de défaillance faciles, réessayer une fois, puis escalader avec le même contexte d’erreur. Ne pas resoumettre la même carte sans cesse. Des tentatives répétées peuvent déclencher davantage de vérifications de fraude de l’émetteur.
Étape 1 : Vérifiez les détails de paiement, le solde et le statut de la carte
- Réentrez le numéro de carte, l’expiration, le CVC et le nom du titulaire exactement comme indiqué sur la carte. Un mauvais chiffre entraîne généralement un refus instantané.
- Vérifiez les fonds disponibles et le statut de votre carte dans votre application bancaire. Vérifiez également que les paiements en ligne et internationaux sont activés.
- Si l’application bancaire affiche une tentative refusée, le problème vient probablement du côté de l’émetteur, pas du formulaire de paiement.
Étape 2 : Vérifier l’alignement de l’adresse de facturation et de la région
- Supprimez le remplissage automatique et tapez manuellement l’adresse de facturation. Les données ZIP ou postcodes enregistrées restent souvent incorrectes.
- Assurez-vous que le pays et la région de facturation correspondent au relevé de la carte. Si ce n’est pas le cas, corrigez cela avant une nouvelle tentative.
- Si vous avez changé d’adresse et que vous obtenez toujours la même erreur, passez à autre chose.
Étape 3 : Réessayez une fois et complétez n’importe quelle invite 3D Secure
- Utilisez une seule réessaie propre dans la même session.
- Attention à un écran d’approbation bancaire, à un push d’application ou à un code SMS.
- Si rien n’apparaît et que la page revient en boucle, arrêtez de réessayer.
Étape 4 : Contactez votre banque ou votre émetteur de carte avec le contexte exact du refus
- Indiquez l’horodatage, le montant et le nom du marchand.
- Demandez si la transaction a été bloquée comme paiement récurrent ou en ligne.
Étape 5 : Contactez le support Claude si la charge a été effectuée mais que l’accès n’a pas été mis à jour
- Envoyez le reçu, l’horodatage de la facturation et l’email du compte.
- Cela est également important pour les équipes qui ont besoin d’un accès payant stable à travers des flux de travail partagés.
Si votre problème de facturation Claude est résolu, où DICloak se situe-t-il pour l’accès partagé payant aux outils ?
Si votre équipe a résolu le bloc de paiement et partage désormais une connexion IA payante, la solution pratique consiste à maintenir un profil navigateur cohérent et à limiter qui peut voir les mots de passe ou les pages de compte. Pour les équipes utilisant DICloak, cela signifie partager un profil navigateur préparé au lieu de se transmettre les identifiants. La portée est limitée à l’accès au profil navigateur ; cela ne modifie pas la facturation Claude, l’approbation des abonnements ou les règles de la plateforme.
Utilisez un seul profil navigateur partagé avec la même empreinte digitale configurée et la même route proxy fournie par l’utilisateur
Un bon exemple est une petite équipe d’opérations avec un espace de travail IA payant : un administrateur prépare un profil navigateur pour ce compte, définit ses options d’empreintes digitales, ajoute une route proxy fournie par l’utilisateur, et partage ce même profil avec des membres approuvés. Tout le monde doit ouvrir la même route de profil partagé et de proxy si l’équipe veut une configuration stable ; des profils séparés peuvent se comporter différemment, et aucun outil de navigation ne peut décider comment un service tiers lit chaque session.
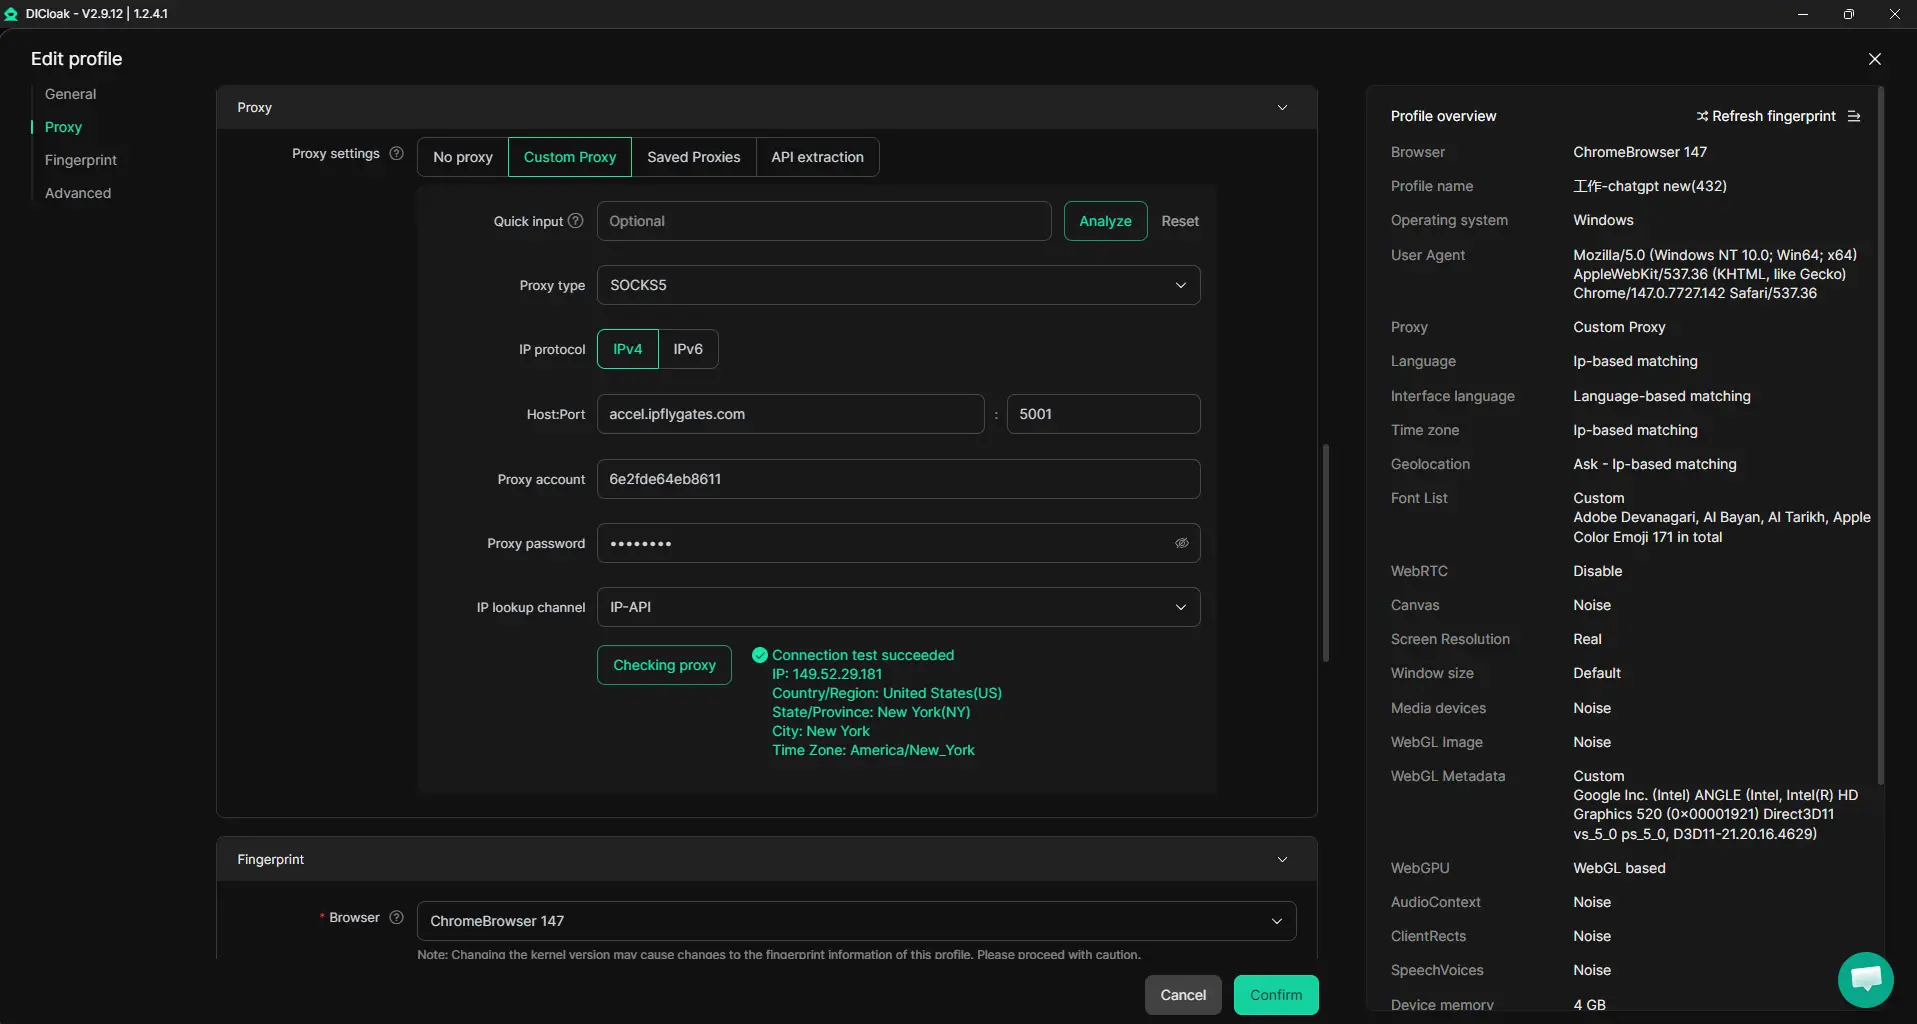
Contrôles d’accès au profil navigateur pour les flux de travail de comptes partagés
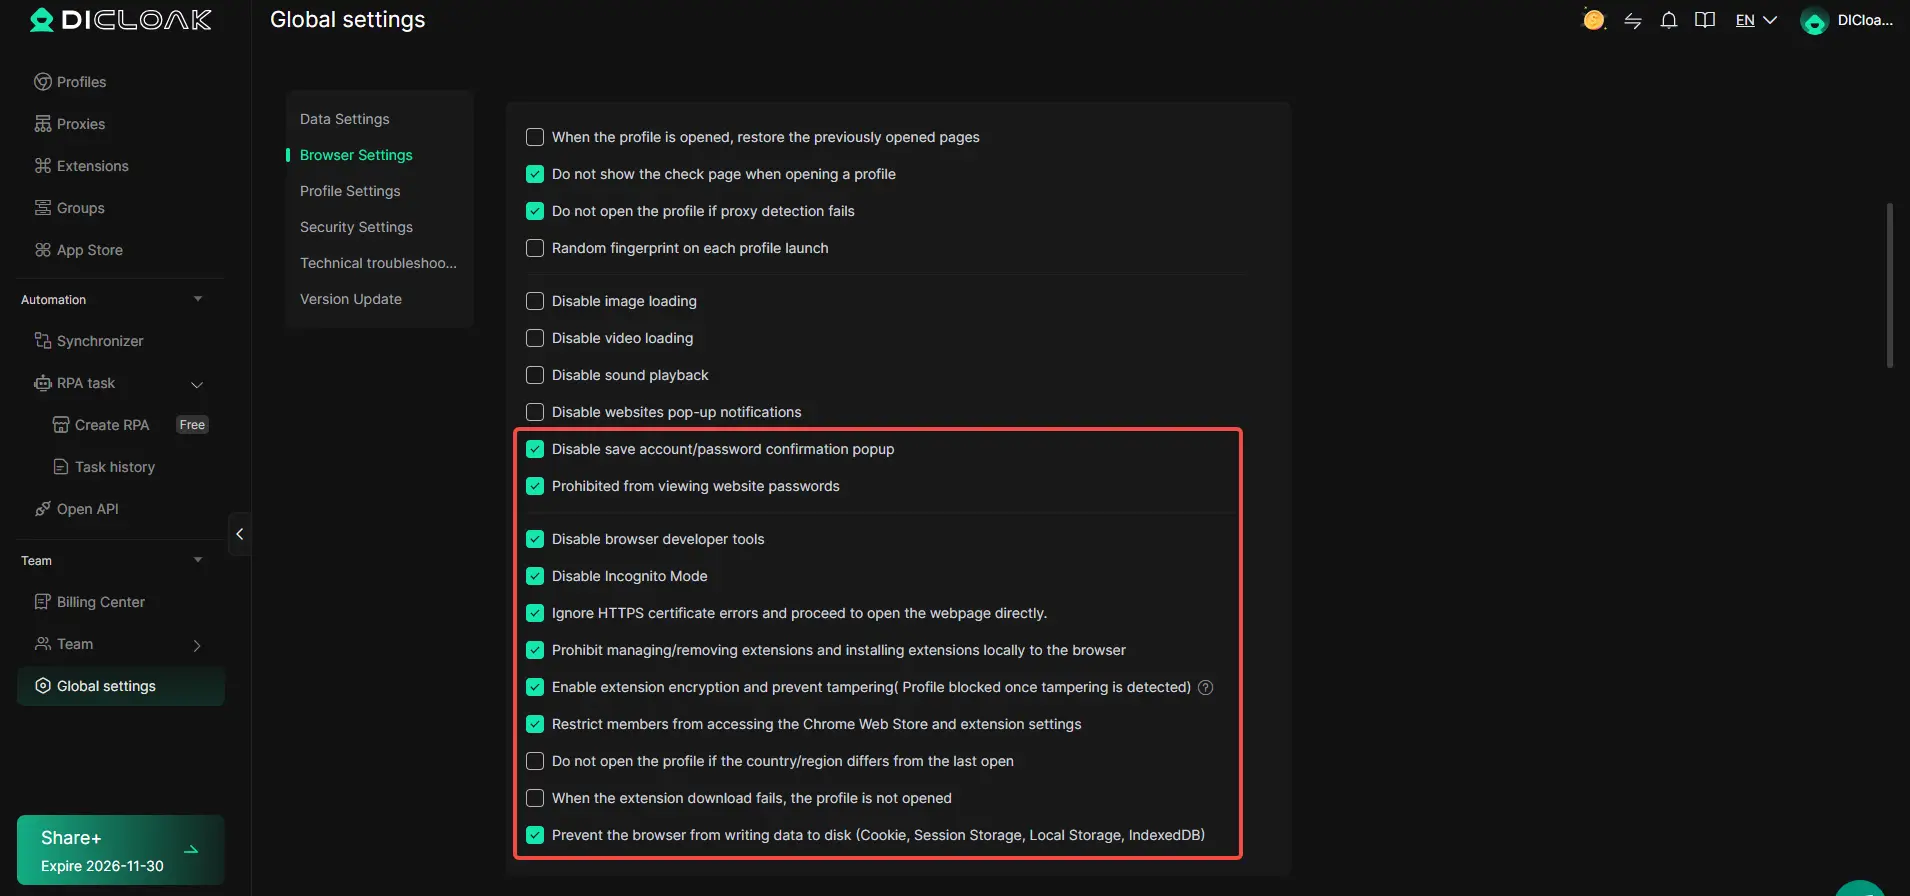
La partie difficile est de ne pas ouvrir le compte. Cela empêche l’accès routinier à se transformer en exposition de mot de passe ou de cookies. Un administrateur peut utiliser les paramètres de sécurité de DICloak pour restreindre la visualisation des mots de passe enregistrés lorsque cela est supporté, limiter les outils développeurs ou les changements d’extensions, et bloquer les pages sensibles de gestion du compte avant de partager le profil. Cela permet de garder le flux de travail plus strict autour du profil du navigateur, même si cela ne sécurise pas la plateforme SaaS elle-même.
Donnez à chaque coéquipier seulement l’accès au profil et les actions dont il a réellement besoin
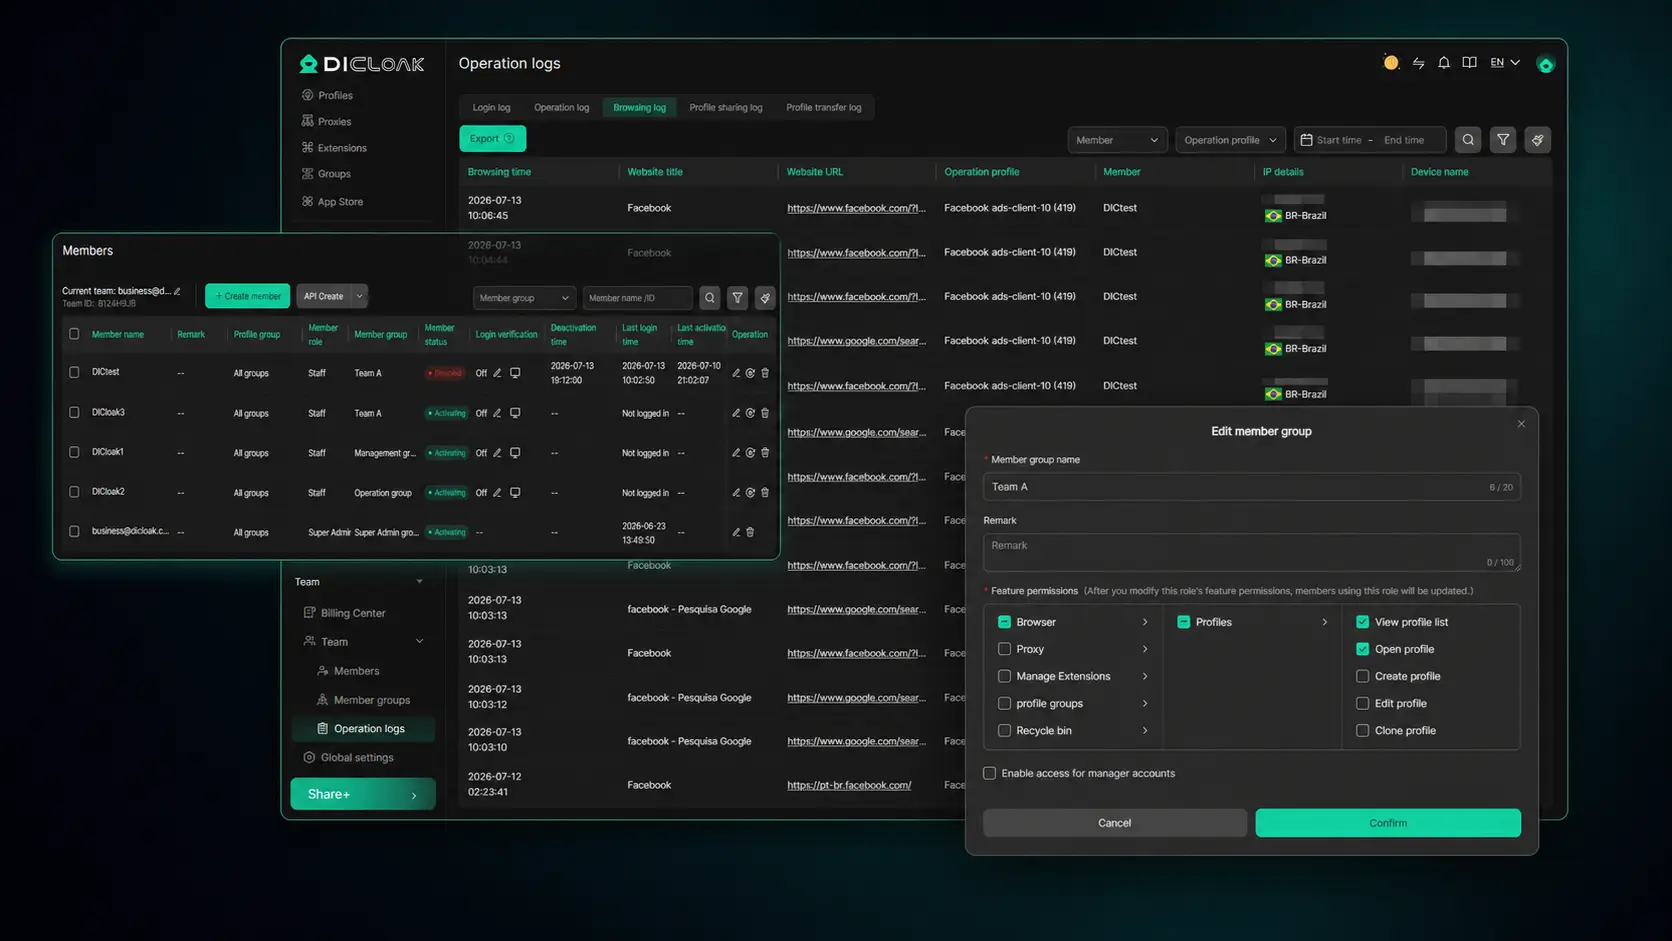
Si un coéquipier n’a qu’à ouvrir l’outil payant et à lancer des invites, il ne devrait pas voir tous les groupes de profils ou contrôles administrateurs. Un administrateur peut créer des groupes de membres, n’attribuer que les groupes de profils nécessaires, et masquer les champs de liste de profils pour les membres réguliers. Cela limite l’accès à l’intérieur de DICloak, pas à Claude lui-même.
Si l’accès est partagé et qu’un paiement est toujours affiché sans activation, la prochaine chose à vérifier est si la facturation a réussi mais si l’état de l’abonnement n’a pas été mis à jour.
Pourquoi Claude a-t-il facturé votre carte sans activer l’abonnement ?
Si votre carte affiche une charge mais que le forfait ne s’est pas activé, ne réessayez pas encore. Dans de nombreux cas de paiement de Claude raté, la carte n’a qu’une retenue temporaire, ou le paiement a été réglé pendant que la mise à jour du compte a été retardée.
Connaître la différence entre une autorisation en attente et une charge terminée
Une autorisation en attente peut ressembler à une véritable charge dans votre application bancaire, mais elle peut disparaître en quelques heures ou jours si le paiement n’a pas été entièrement réglé. Vérifiez si la ligne indique en attente, autorisée ou enregistrée avant de supposer que de l’argent a été volé.
Vérifiez votre page de facturation Claude et votre adresse mail de compte avant de réessayer
Réessayer trop vite peut créer des blocages en double.
- Ce qui peut mal tourner : vous soumettez à nouveau le paiement, la banque voit des tentatives répétées, et vous vous retrouvez avec deux charges en attente mais toujours aucun changement de forfait.
- La solution la plus sûre : vérifiez la page de facturation, rafraîchissez après quelques minutes, et cherchez un reçu ou un email de confirmation lié au même compte.
Contactez le support avec une preuve si le paiement a été réglé mais si l’accès n’a jamais changé
Si la transaction apparaît comme enregistrée ou réglée et que votre accès semble toujours libre, contactez le support avec la date de paiement, les 4 derniers chiffres de la carte, le montant, la capture d’écran du reçu et l’email du compte. Si le support ne peut pas faire correspondre rapidement le paiement, arrêtez de réessayer et passez à un autre mode de paiement à l’étape suivante.
Quand faut-il arrêter de réessayer et utiliser une autre carte ou contacter le support ?
Si le même chemin de vérification échoue 2 ou 3 fois, arrêtez. Après le cas de charge en attente ci-dessus, plus de tentatives ajoutent généralement du bruit, pas des réponses.
Utilisez une autre carte lorsque l’émetteur refuse la transaction
| Ce que tu vois |
Mieux vaut la prochaine étape |
Pourquoi |
| Refus instantané, même carte, même résultat |
Essaie une autre carte |
L’émetteur bloque probablement ce type de commerçant ou de carte |
| Une carte échoue, une autre fonctionne |
Garde la carte de travail |
Cela indique un problème de niveau carte, pas de votre compte Claude |
| Échecs de carte prépayée ou virtuelle |
Passez à une carte de débit ou de crédit standard |
Certaines cartes ne passent pas les vérifications de facturation récurrentes |
Arrêtez de tester la même carte après des refus répétés de l’émetteur.
Contacte ta banque quand la carte devrait fonctionner mais l’authentification continue d’échouer
Appelez la banque si la carte fonctionne ailleurs mais que le paiement Claude a été refusé lors de la vérification. Renseignez-vous sur les abonnements en ligne, l’approbation transfrontalière, 3D Secure, et tout code de raison pour un refus.
Contactez le support Claude lorsque le statut du paiement et celui du compte ne correspondent pas
Contactez le support Claude si le paiement a été réglé mais si l’accès n’a pas changé, ou si le statut du renouvellement semble incorrect. Envoyez la date de charge, le montant, les 4 derniers chiffres et l’email du compte pour faire des allers-retours.
Foire aux questions sur l’échec du paiement à clé
Est-ce que le paiement de Claude échoue signifie toujours que ma carte n’est pas prise en charge ?
Non. Un message claude « échec de paiement » ne signifie pas toujours que le type de carte n’est pas pris en charge. Les causes courantes incluent un décalage d’adresse de facturation, un blocage de fraude de l’émetteur, un chèque 3D Secure échoué, ou des règles pays et régions. Même des cartes Visa ou Mastercard valides peuvent être refusées si l’un de ces contrôles échoue.
Combien de temps dois-je attendre avant de réessayer après un échec de paiement Claude ?
Réessayez seulement après avoir corrigé la cause probable, comme mettre à jour votre code postal de facturation ou approuver l’invite de sécurité de la banque. Puis attendre quelques minutes avant de réessayer. Évitez les tentatives répétées rapides. Plusieurs tentatives rapides peuvent sembler risquées pour votre banque et entraîner d’autres refus ou un blocage temporaire.
Un renouvellement Claude peut-il échouer même si le premier paiement a fonctionné ?
Oui. Un renouvellement peut échouer même lorsque la première transaction a été effectuée. La carte peut avoir expiré, les fonds disponibles peuvent être plus faibles, ou votre banque peut désormais exiger une nouvelle étape de vérification. Les règles de l’émetteur évoluent aussi avec le temps, donc une carte qui a fonctionné le mois dernier peut encore rencontrer une erreur de facturation Claude aujourd’hui.
Claude accepte-t-il PayPal pour les paiements d’abonnement ?
Les modes de paiement peuvent changer, donc ne supposez pas que PayPal est toujours disponible pour les abonnements. Consultez la page de facturation en direct ou de paiement pour voir les options actuelles dans votre compte et votre région. Si PayPal n’y apparaît pas, utilisez l’une des méthodes listées au lieu de vous fier à d’anciennes captures d’écran ou à des posts de forum.
Des problèmes de navigateur ou d’appareil peuvent-ils provoquer un message d’échec de paiement Claude ?
Oui, parfois le problème est local sur votre navigateur ou appareil. Des fenêtres contextuelles bloquées peuvent empêcher la fenêtre 3D Secure d’ouvrir. Le remplissage automatique obsolète peut envoyer une ancienne adresse ou une date d’expiration de la carte. Une session cassée peut également interrompre le paiement. Essayez un nouvel onglet, un autre navigateur ou un appareil mobile.
Si le paiement ne passe toujours pas après avoir vérifié les détails de votre carte, votre adresse de facturation et les restrictions bancaires, l’étape suivante est de contacter votre fournisseur de paiement, puis de contacter le support Claude pour tout message d’erreur ou capture d’écran. Agir dans cet ordre vous aide à vérifier rapidement si le problème vient du côté bancaire ou de la plateforme, afin de pouvoir le résoudre sans perdre de temps. Essayez DICloak gratuitement
 Outils gratuits
 Extension de cookie
 Générateur UA
 Générateur d'adresse MAC
 Générateur d'IP
 Liste des adresses IP
 Générateur de code 2FA
 Horloge mondiale
 Vérification Anonyme
 WebRTC Leak Test
 Générateur UUID
 Vérificateur de proxy
 Vérificateur d'annonces FB
 Extraction de données web par IA
 Outils SMM gratuits
 Vérificateur d'ombre bannissement Twitter
 Générateur UTM
 Générateur de noms d'utilisateur
 Generateur de hashtags IA
 Générateur de titre LinkedIn
 Redimensionneur d’images sociales